
บอกเล่าจากลูกค้า
อยากบอกเล่า
บริการ
สินเชื่อเช่าซื้อรถจักรยานยนต์
นิโลบล ชxx
★★★★★
ตอบกลับจาก
เจ้าหน้าที่เมืองไทยแคปิตอล
บริษัทฯยินดีให้คำปรึกษาและให้การบริการที่ดีกับคุณลูกค้าทุกท่านค่ะ
สินเชื่อส่วนบุคคล ใช้บิลไฟฟ้า
สินเชื่อส่วนบุคคล/ส่วนบุคคล(ทั่วไป)
มิตร เxx
★★★★★
ตอบกลับจาก
เจ้าหน้าที่เมืองไทยแคปิตอล
ขอขอบพระคุณที่ไว้วางใจเรา เมืองไทย แคปปิตอล ยินดีให้บริการค่ะ
สินเชื่อ
สินเชื่อส่วนบุคคล/ส่วนบุคคล(ทั่วไป)
วณีณัฐ ทxx
★★★
ตอบกลับจาก
เจ้าหน้าที่เมืองไทยแคปิตอล
ขอบพระคุณสำหรับความคิดเห็น และข้อเสนอแนะที่มีค่าสำหรับการให้บริการของเราค่ะ
บริการ
สินเชื่อเช่าซื้อรถจักรยานยนต์
ทัศน์ดนัย สxx
★★★★★
ตอบกลับจาก
เจ้าหน้าที่เมืองไทยแคปิตอล
ขอบพระคุณสำหรับความคิดเห็นค่ะ
ความประทับใจ
สินเชื่อทะเบียนรถจักรยานยนต์
Thawit Nxx
★★★★★
ตอบกลับจาก
เจ้าหน้าที่เมืองไทยแคปิตอล
กราบขอบพระคุณที่ไว้วางใจเรา เมืองไทย แคปปิตอล ยินดีให้บริการค่ะ
การบริการ
สินเชื่อส่วนบุคคล/ส่วนบุคคล(ทั่วไป)
สินเชื่อเช่าซื้อรถจักรยานยนต์
วรพงศ์ สxx
★★★★★
ตอบกลับจาก
เจ้าหน้าที่เมืองไทยแคปิตอล
เมืองไทย แคปปิตอลยินดีให้บริการค่ะ
เมืองไทย แคปปิตอล ผู้นำบริการด้านสินเชื่อ
34 ปี
ก่อตั้งมาแล้ว
8,981 สาขา
จำนวนสาขา
4.7 คะแนน
คะแนนรีวิวจากลูกค้า
บริการเงินกู้
เมืองไทย สินเชื่อด่วน ให้เงินกู้ ทะเบียนรถทุกชนิด โฉนดที่ดิน คอนโด เช่าซื้อรถใหม่ สินเชื่อบุคคล สินเชื่อนาโน สินเชื่อเรือ และสินเชื่อเพย์ เลเทอร์ ซื้อก่อนผ่อนทีหลัง อนุมัติไว ดอกเบี้ยต่ำ ไม่มีค่าใช้จ่ายจุกจิก รับเงินสดเต็มจำนวน ให้บริการครอบคลุมกว่า 8,981 สาขาทั่วประเทศ
เลือกสินเชื่อที่ใช่สำหรับคุณ
สินเชื่อทะเบียนรถจักรยานยนต์
ดูข้อมูลเพิ่มเติม
สินเชื่อทะเบียนรถยนต์ทุกประเภท
ดูข้อมูลเพิ่มเติม
สินเชื่อทะเบียนรถเพื่อการเกษตร
ดูข้อมูลเพิ่มเติม
สินเชื่อโฉนดที่ดิน
ดูข้อมูลเพิ่มเติม
สินเชื่อเช่าซื้อรถจักรยานยนต์
ดูข้อมูลเพิ่มเติม
สินเชื่อส่วนบุคคล/ส่วนบุคคล(ทั่วไป)
ดูข้อมูลเพิ่มเติม
สินเชื่อนาโนไฟแนนซ์
ดูข้อมูลเพิ่มเติม
สินเชื่อเพย์ เลเทอร์ สินค้าทั่วไป
ดูข้อมูลเพิ่มเติม
สินเชื่อเพย์ เลเทอร์ สินค้าเกษตร
ดูข้อมูลเพิ่มเติมคำนวณค่างวดทั่วไป
หมายเหตุ*
การคำนวณจำนวนเงินผ่อนชำระต่อเดือน ช่วยให้ท่านสามารถคำนวณหาค่างวดได้ในเบื้องต้น ซึ่งผลการคำนวณนี้ มิใช่ข้อเสนอการให้สินเชื่อจากบริษัทฯ
บริการอื่นๆ
ประกัน , พ.ร.บ. รับต่อภาษี และรับชำระค่าไฟฟ้า
เมืองไทย แคปปิตอล พร้อมให้บริการที่หลากหลาย
- บริการรับชำระบิลค่าไฟฟ้า สะดวกใกล้บ้าน
- บริการต่อภาษีรถยนต์ รถจักรยานยนต์
บริการที่จัดจำหน่ายโดยบริษัท เมืองไทยลีสซิ่ง อินชัวรันส์ โบรกเกอร์ จำกัด
- จำหน่ายประกันอุบัติเหตุส่วนบุคคล ราคาถูก คุ้มครองกรณีเกิดอุบัติเหตุ
- บริการจำหน่าย พ.ร.บ. รถจักรยานยนต์ รถยนต์ และรถเพื่อการเกษตร
บริการรับชำระค่าไฟฟ้า
ดูข้อมูลเพิ่มเติม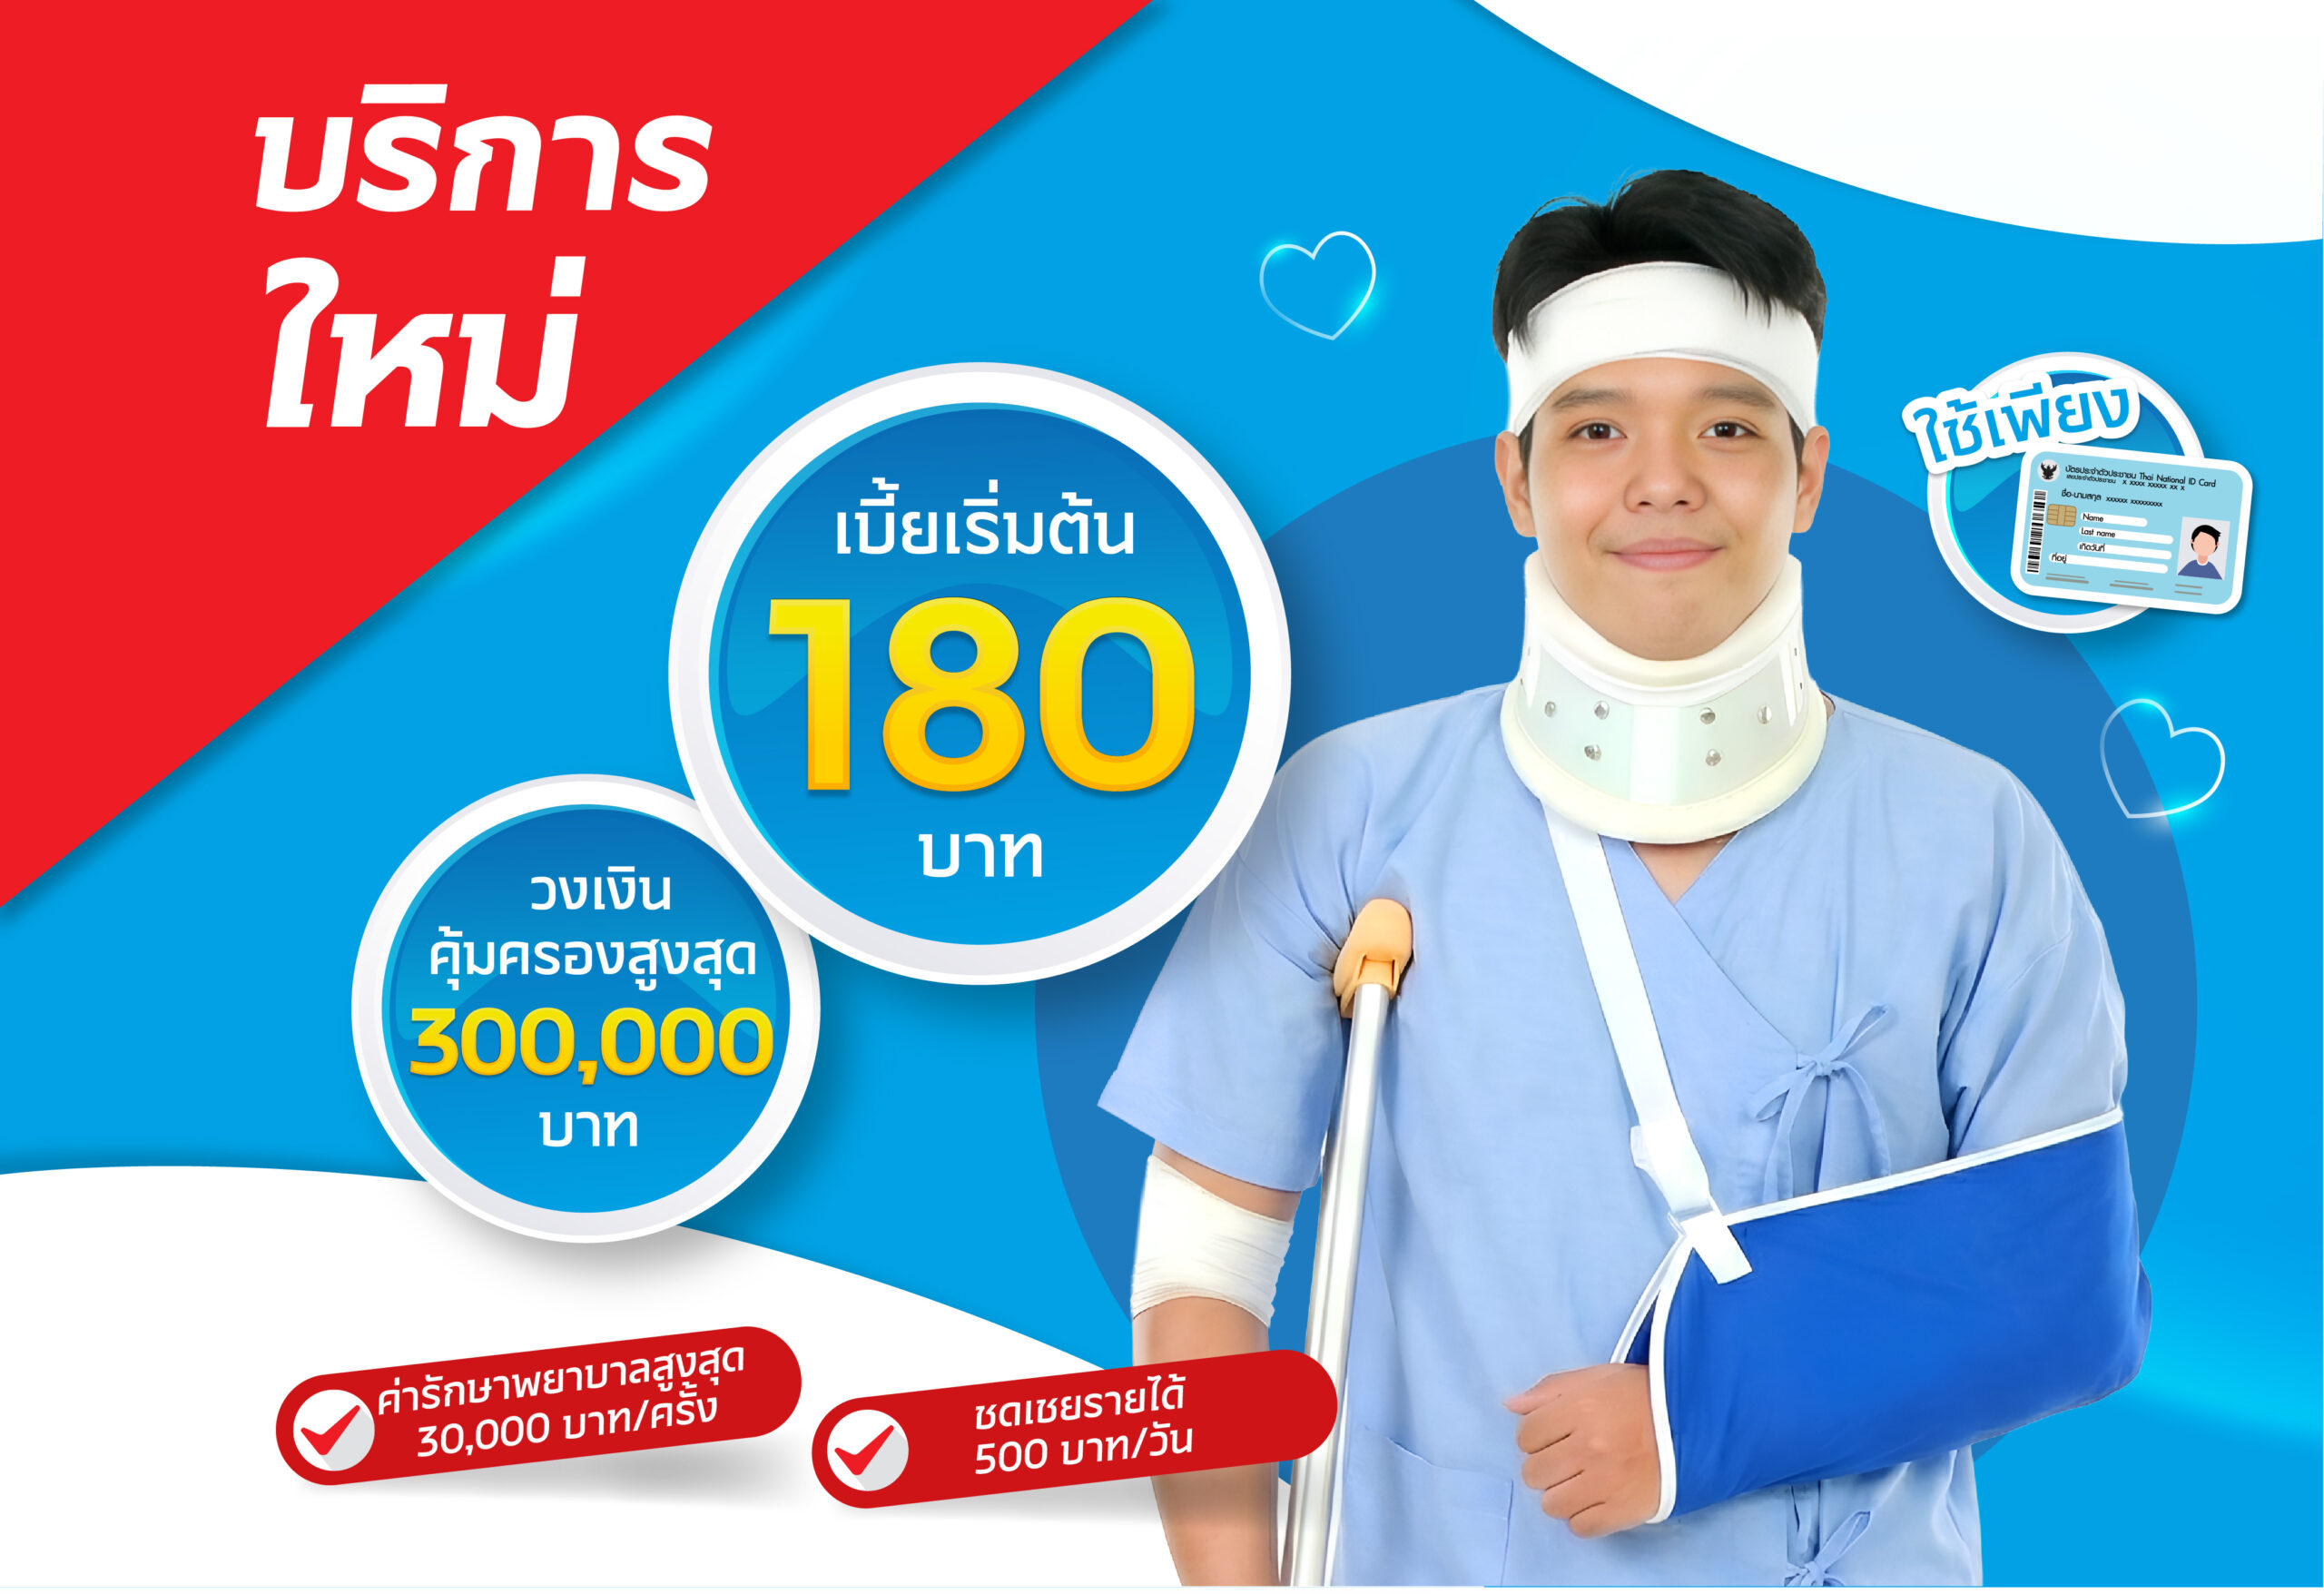
จำหน่ายประกันอุบัติเหตุส่วนบุคคล (PA)
ดูข้อมูลเพิ่มเติม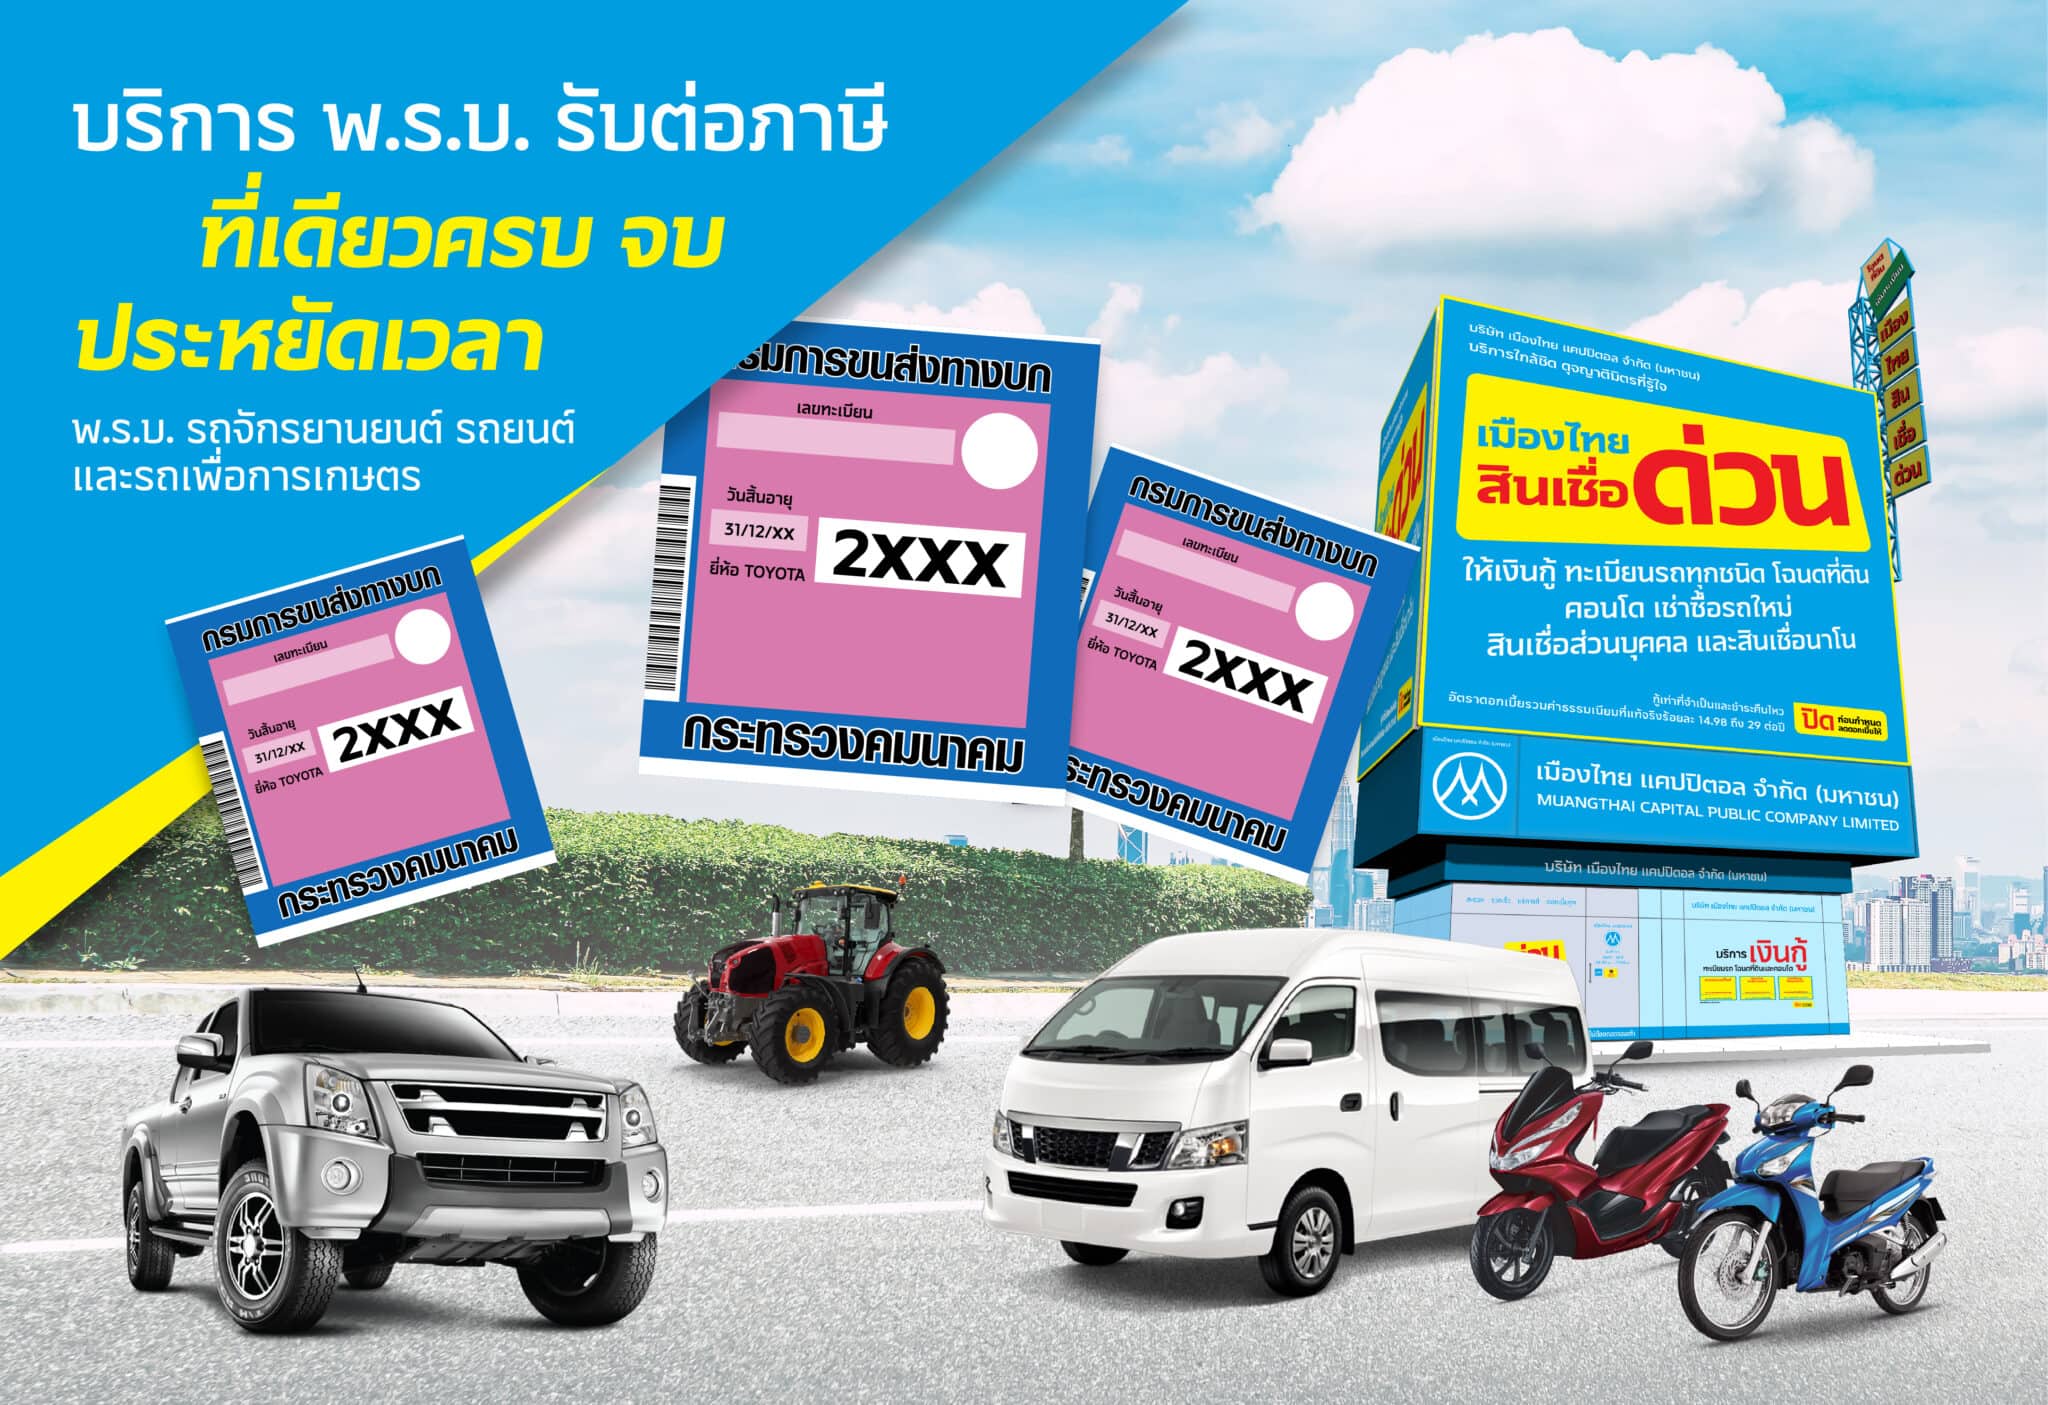
จำหน่าย พ.ร.บ. รับต่อภาษี
ดูข้อมูลเพิ่มเติมข่าวสารและกิจกรรม
การกล่าวโทษ จากการปฏิบัติฝ่าฝืนหลักเกณฑ์การบริหารจัดการให้บริการแก่ลูกค้าอย่างเป็นธรรม (Market Conduct)
ตามที่ธนาคารแห่งประเทศไทย (ธปท.) ได้กล่าวโทษบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) เมื่อวันที่ 5 สิงหาคม 2568 ฝ่าฝืนหรือไม่ปฏิบัติตามหลักเกณฑ์ที่ ธนาคารแห่งประเทศไทย (ธปท.) กำหนด กล่าวคือ (1) บริษัททำสัญญาปรับเปลี่ยนเงื่อนไขการผ่อนชำระหนี้ของสินเชื่อส่วนบุคคลภายใต้การกำกับโดยการปิดสัญญาเดิม และนำดอกเบี้ยคงค้างและค่าธรรมเนียมตามสัญญาเดิมมารวมเป็นเงินต้นตามสัญญาใหม่แล้วคิดดอกเบี้ยบนดอกเบี้ยคงค้างและหรือค่าธรรมเนียมในจำนวนเงินที่ทบเข้ากันนั้นอีก อันเป็นการปฏิบัติฝ่าฝืนหรือไม่ปฏิบัติตามประกาศกระทรวงการคลัง เรื่อง กิจการที่ต้องขออนุญาตตามข้อ 5 แห่งประกาศของคณะปฏิวัติ ฉบับที่ 58 (เรื่องสินเชื่อส่วนบุคคลภายใต้การกำกับ) ลงวันที่ 30 กรกฎาคม 2563 ประกาศธนาคารแห่งประเทศไทยที่ สนส. 12/2563 เรื่อง การกำหนดหลักเกณฑ์ วิธีการ และเงื่อนไขในการประกอบธุรกิจสินเชื่อส่วนบุคคลภายใต้การกำกับ ลงวันที่ 31 กรกฎาคม 2563 ซึ่งแก้ไขเพิ่มเติม โดยประกาศธนาคารแห่งประเทศไทยที่ สนส. 13/2566 เรื่อง การกำหนดหลักเกณฑ์ วิธีการ และเงื่อนไขในการประกอบธุรกิจสินเชื่อส่วนบุคคลภายใต้การกำกับ (ฉบับที่ 2) ลงวันที่ 20 ธันวาคม 2566 และประกาศธนาคารแห่งประเทศไทยที่ สกส2. 4/2563 เรื่อง การบริหารจัดการด้านการให้บริการแก่ลูกค้าอย่างเป็นธรรม (Market conduct) ลงวันที่ 13 สิงหาคม 2563 (2) บริษัททำสัญญาปรับเปลี่ยนเงื่อนไขการผ่อนชำระหนี้ของสินเชื่อรายย่อยเพื่อการประกอบอาชีพภายใต้การกำกับ โดยการปิดสัญญาเดิมและนำดอกเบี้ยคงค้างและค่าธรรมเนียมตามสัญญาเดิมมารวมเป็นเงินต้นตามสัญญาใหม่แล้วคิดดอกเบี้ยบนดอกเบี้ยคงค้างและหรือค่าธรรมเนียมในจำนวนเงินที่ทบเข้ากันนั้นอีก อันเป็นการปฏิบัติฝ่าฝืนหรือไม่ปฏิบัติตามประกาศกระทรวงการคลัง เรื่องกิจการที่ต้องขออนุญาตตามข้อ 5 แห่งประกาศของคณะปฏิวัติ ฉบับที่ 58 (เรื่อง สินเชื่อรายย่อยเพื่อการประกอบอาชีพภายใต้การกำกับ)ลงวันที่ 30 กรกฎาคม 2563 ประกาศธนาคารแห่งประเทศไทย ที่ สนส. 13/2563 เรื่อง การกำหนดหลักเกณฑ์ วิธีการ และเงื่อนไขในการประกอบธุรกิจสินเชื่อรายย่อยเพื่อการประกอบอาชีพภายใต้การกำกับ ลงวันที่ 31 กรกฎาคม 2563 ซึ่งแก้ไขเพิ่มเติมโดย ประกาศธนาคารแห่งประเทศไทย ที่ สนส. 14/2566 เรื่อง การกำหนดหลักเกณฑ์ วิธีการ และเงื่อนไขในการประกอบธุรกิจ สินเชื่อรายย่อยเพื่อการประกอบอาชีพภายใต้การกำกับ (ฉบับที่ 2) ลงวันที่ 20 ธันวาคม 2566 และประกาศธนาคารแห่งประเทศไทย ที่ สกส2. 4/2563 เรื่อง การบริหารจัดการด้านการให้บริการแก่ลูกค้าอย่างเป็นธรรม (Market conduct) ลงวันที่ 13 สิงหาคม 2563 ซึ่งการกระทำตามข้อ (1) และ (2) เป็นความผิดตามข้อ 7 ต้องระวางโทษตามข้อ 17 แห่งประกาศของคณะปฏิวัติ ฉบับที่ 58 ทั้งนี้ บริษัทได้ยุติการจัดทำสัญญาใหม่ที่มีลักษณะฝ่าฝืนหรือไม่ปฏิบัติตามหลักเกณฑ์ดังกล่าวพร้อมทั้งเยียวยาลูกหนี้ที่ได้รับผลกระทบแล้ว ผลการดำเนินคดีในชั้นพนักงานอัยการ 25 มีนาคม 2569) พนักงานอัยการได้ยื่นฟ้องบริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน), นางดาวนภา พัชรชัย และนายศึกษิต พัชรชัย รวม 3 คน ต่อศาลอาญาตลิ่งชัน ปัจจุบันคดีอยู่ระหว่างการพิจารณาของศาล จากกรณีดังกล่าว ปัจจุบัน บริษัทฯ ได้ให้ความสำคัญในการปฏิบัติตามกฎหมาย ประกาศของกระทรวงการคลังและ ธนาคารแห่งประเทศไทย ที่เกี่ยวข้อง โดยเพิ่มความเข้มงวดในการกำกับดูแลภายใน มุ่งเน้นการสร้างความเข้าใจในหลักการปฏิบัติต่อผู้บริโภคอย่างเป็นธรรม สิทธิของลูกหนี้ตามกฎหมาย และการติดต่อสื่อสารกับลูกค้าอย่างโปร่งใสและมีจริยธรรม รวมทั้งการใช้ภาษาที่ชัดเจนและไม่ทำให้เกิดความเข้าใจผิด เพื่อส่งเสริมวัฒนธรรมองค์กรที่เน้นความรับผิดชอบต่อสังคมและความโปร่งใสในการดำเนินธุรกิจ บริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) ขอยืนยันความมุ่งมั่นในการจะดำเนินธุรกิจอย่างโปร่งใส เป็นธรรม และอยู่ภายใต้กรอบของกฎหมาย ประกาศกระทรวงการคลังและธนาคารแห่งประเทศไทยอย่างเคร่งครัด ตลอดจนยึดมั่นในการให้บริการที่คำนึงถึงประโยชน์สูงสุดของลูกค้าเป็นสำคัญ
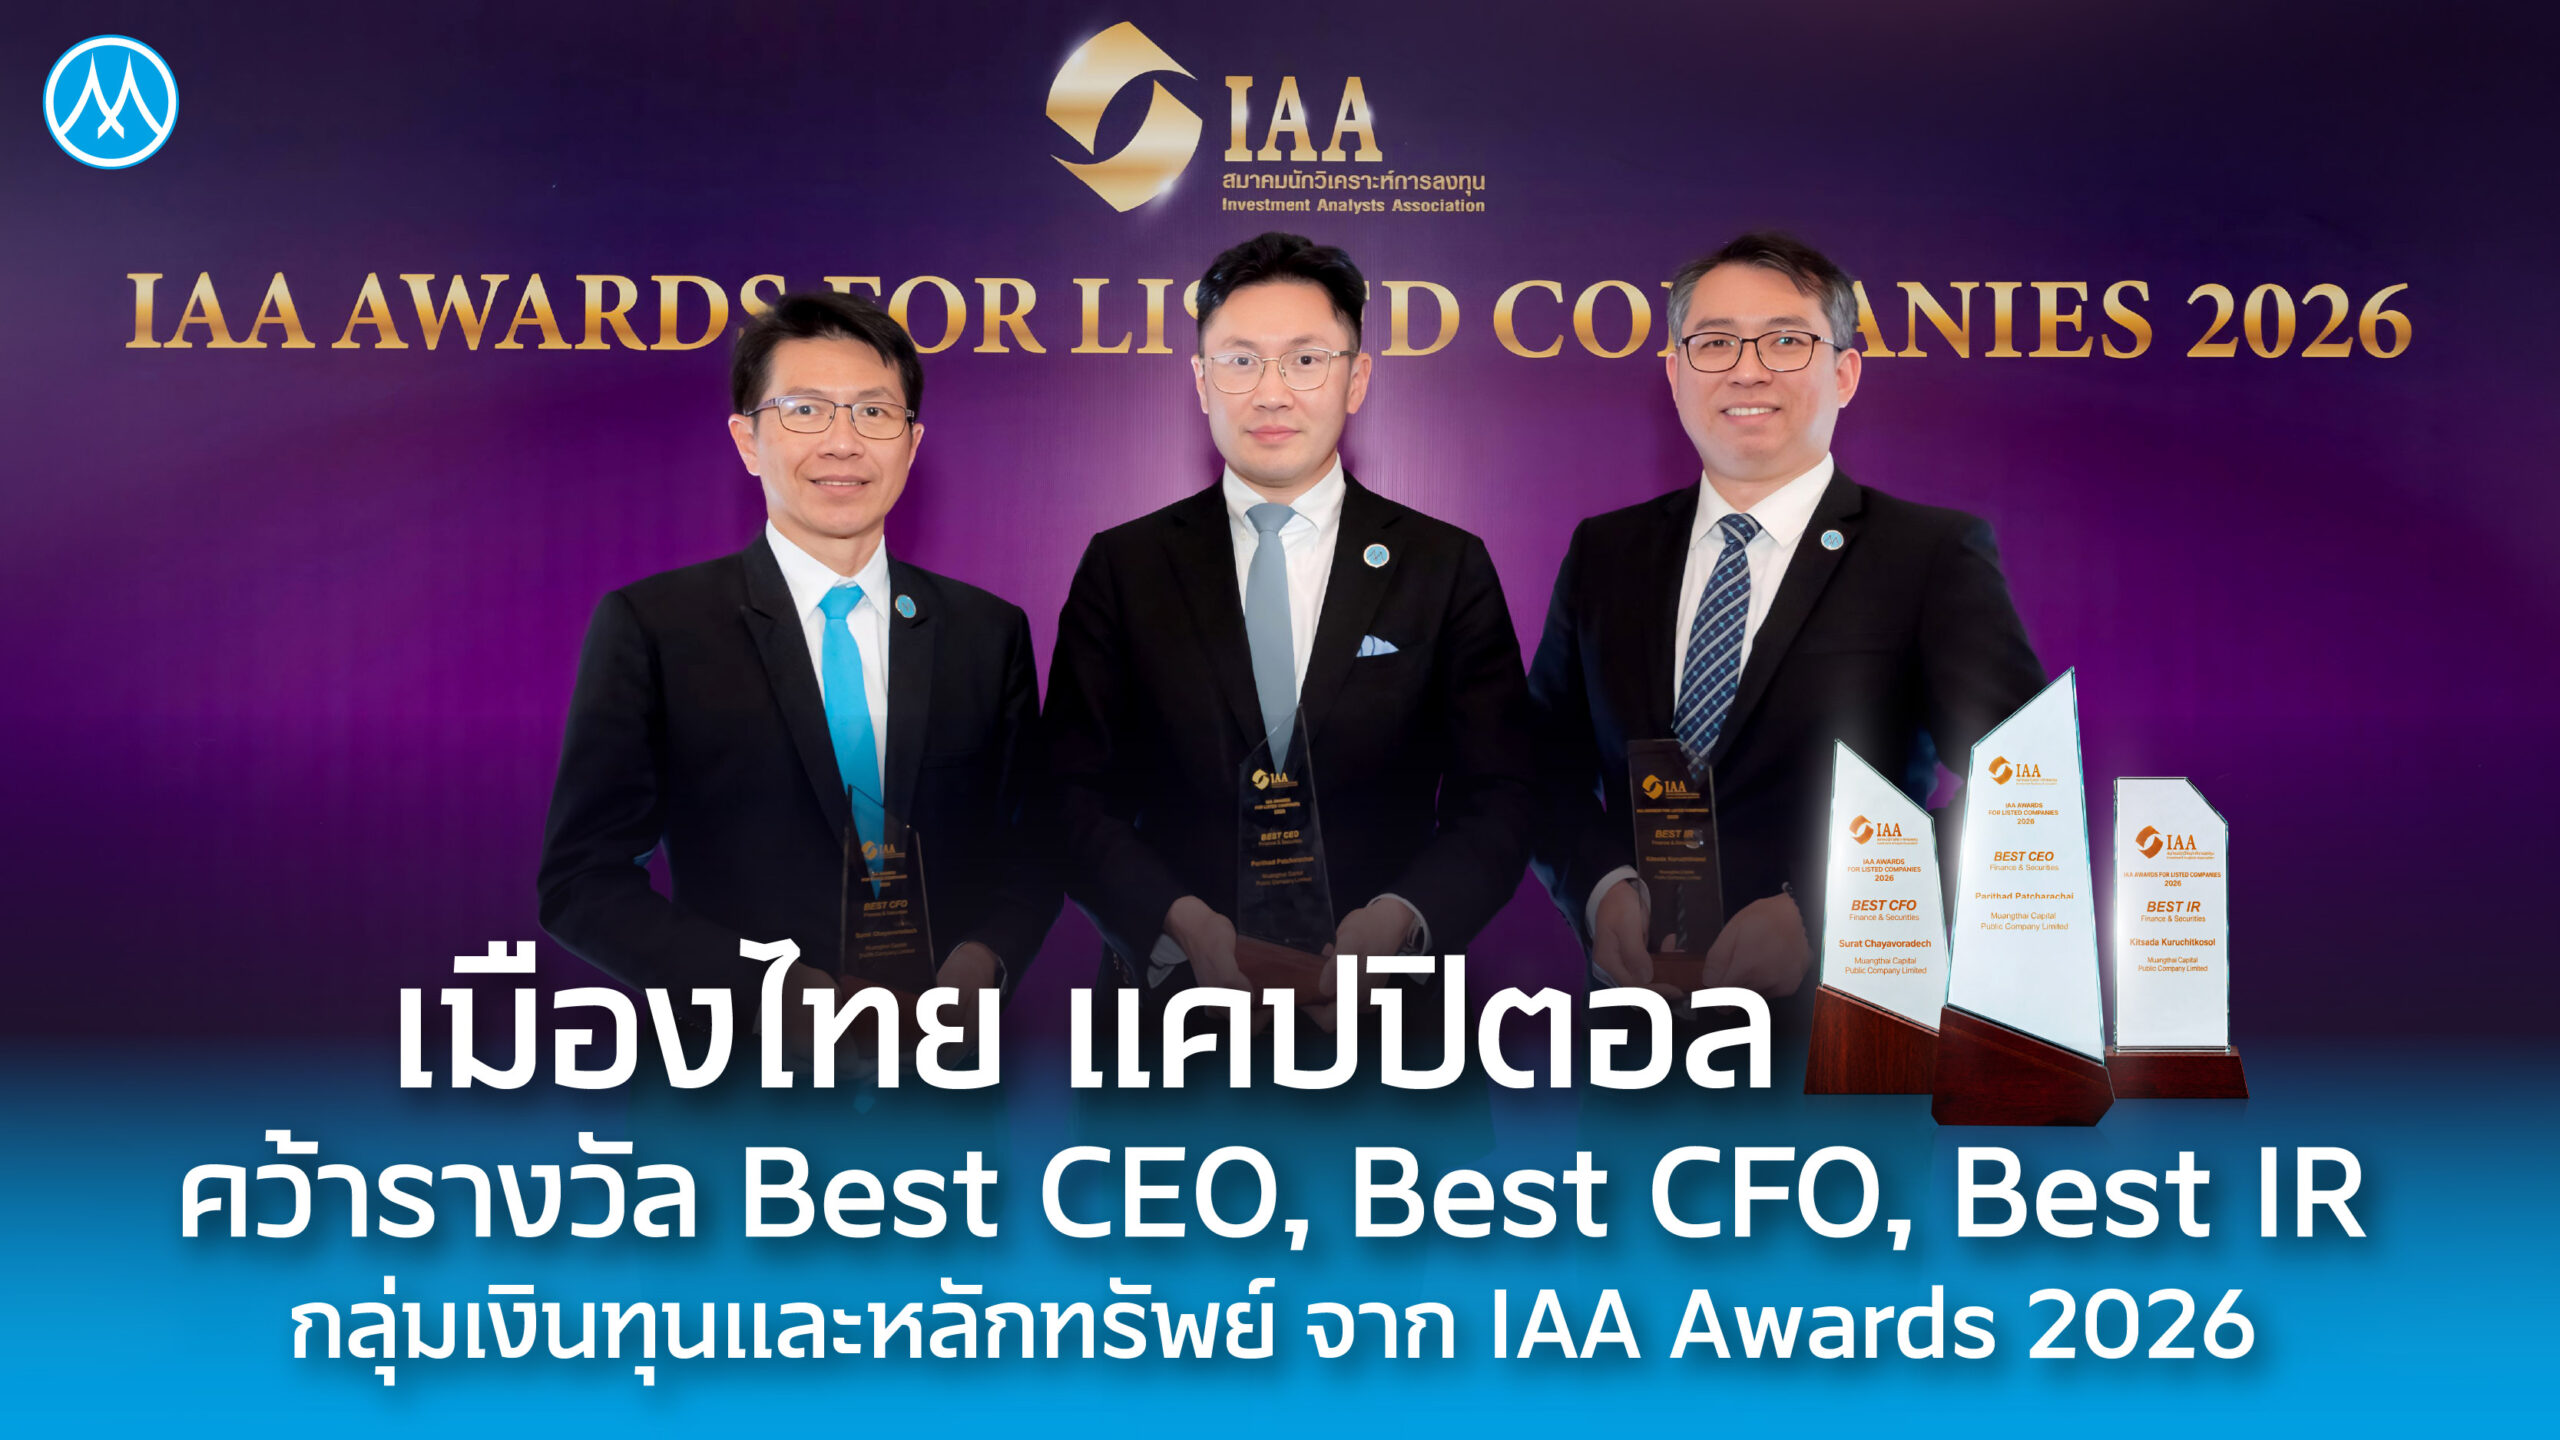
เมืองไทย แคปปิตอล คว้า 3 รางวัลใหญ่ จาก IAA Awards 2026 ต่อเนื่อง 3 ปีซ้อน
บริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) หรือ MTC ตอกย้ำความเชื่อมั่นจากนักวิเคราะห์การลงทุน ล่าสุดคว้า 3 รางวัลเกียรติยศจากสมาคม IAA ในงาน IAA Awards for Listed Companies 2026 ประกอบด้วยรางวัล Best CEO, Best CFO และ Best Investor Relations (IR) กลุ่มเงินทุนและหลักทรัพย์ นับเป็นปีที่ 3 ติดต่อกันที่บริษัทได้รับรางวัลครบทั้ง 3 สาขา สะท้อนถึงศักยภาพของทีมผู้บริหาร ความโปร่งใสในการดำเนินธุรกิจ และการสื่อสารข้อมูลกับนักลงทุนอย่างมีประสิทธิภาพ พร้อมเดินหน้าสู่ World-class Thai Microfinance ขับเคลื่อนเศรษฐกิจฐานรากให้เติบโตมั่นคง นายปริทัศน์ พัชรชัย ประธานกรรมการบริหาร บริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) หรือ MTC เปิดเผยว่า บริษัทคว้า 3 รางวัลเกียรติยศจากสมาคมนักวิเคราะห์การลงทุน (IAA) ในงาน IAA Awards for Listed Companies 2026 จัดขึ้น ณ ห้อง Phayathai Grand Ballroom ชั้น 6 โรงแรม Eastin Grand Hotel Phayathai โดยนายปริทัศน์ พัชรชัย ประธานกรรมการบริหาร ได้รับรางวัล Best CEO, นายสุรัตน์ ฉายาวรเดช รองกรรมการผู้จัดการและประธานเจ้าหน้าที่บริหารฝ่ายการเงิน ได้รับรางวัล Best CFO และนายกฤษดา คุรุจิตโกศล ผู้ช่วยผู้จัดการฝ่ายการคลังและนักลงทุนสัมพันธ์ ได้รับรางวัล Best IR โดยรางวัลทั้ง 3 สาขาสะท้อนถึงความเชื่อมั่นของนักวิเคราะห์การลงทุนที่มีต่อการบริหารจัดการและการดำเนินงานของบริษัท ภายใต้หลักธรรมาภิบาลและวิสัยทัศน์การเติบโตอย่างยั่งยืน ทั้งด้านเศรษฐกิจ สังคม และสิ่งแวดล้อม สำหรับความเชื่อมั่นดังกล่าว สอดคล้องกับพัฒนาการด้านความน่าเชื่อถือทางการเงินของ MTC ซึ่งได้รับการประเมินจากสถาบันจัดอันดับเครดิตชั้นนำระดับสากล โดย Moody’s Ratings จัดอันดับเครดิตองค์กรระยะยาว (Corporate Family Rating: CFR) เป็นครั้งแรกที่ระดับ Ba2 ขณะที่ Fitch Ratings จัดอันดับเครดิตสากลระยะยาว (International Long-Term Issuer Default Rating: IDR) ที่ระดับ BB และอันดับเครดิตระยะยาวภายในประเทศ (National Long-Term Rating) ที่ระดับ A-(tha) ส่วน S&P Global Ratings จัดอันดับเครดิตผู้ออกตราสารระยะยาวที่ระดับ BB- โดยอันดับเครดิตทั้งหมดมีแนวโน้ม Stable แสดงให้เห็นถึงการได้รับการประเมินจากสถาบันจัดอันดับเครดิตชั้นนำทั้งสามแห่ง นอกจากความน่าเชื่อถือทางการเงินแล้ว ยังได้รับการประเมินการกำกับดูแลกิจการในระดับดีเลิศ (CG Rating 5 ดาว) และการประเมินด้านความยั่งยืน SET ESG Ratings ระดับ AA รวมถึงได้รับรางวัล Best Social Bond Thailand จากเวที The Asset Triple A Awards for Sustainable Finance 2026 สะท้อนถึงแนวทางการดำเนินธุรกิจที่ให้ความสำคัญกับหลักธรรมาภิบาล การบริหารจัดการอย่างมีความรับผิดชอบ และการส่งเสริมการเงินเพื่อความยั่งยืน ควบคู่กับการขยายโอกาสให้ประชาชนเข้าถึงบริการทางการเงินอย่างทั่วถึง ด้านความร่วมมือระหว่างประเทศ MTC ได้เข้าร่วมการประชุม IMF–World Bank Group Annual Meetings 2026 ณ กรุงเทพมหานคร โดยนายปริทัศน์ พัชรชัย ได้พบปะและร่วมถ่ายภาพกับ Mr. Ajay Banga ประธานกลุ่มธนาคารโลก (World Bank Group) และ Mr. Sarvesh Suri รองประธานประจำภูมิภาคเอเชียและแปซิฟิกของบรรษัทการเงินระหว่างประเทศ (IFC) ซึ่งเป็นโอกาสในการสานสัมพันธ์กับองค์กรการเงินระดับโลก และเชื่อมโยงความร่วมมือระหว่างภาคธุรกิจไทยกับสถาบันการเงินระหว่างประเทศ "บริษัทเดินหน้าขยายพอร์ตสินเชื่อตามแผนธุรกิจ พร้อมยกระดับการดำเนินงานสู่มาตรฐาน World-class Thai Microfinance โดยมุ่งเน้นการเติบโตอย่างมีคุณภาพ ควบคู่กับการบริหารความเสี่ยงอย่างรอบคอบ การกำกับดูแลกิจการที่ดี และการสร้างคุณค่าร่วมให้แก่ผู้มีส่วนได้เสียทุกภาคส่วน เพื่อสนับสนุนการเข้าถึงแหล่งเงินทุนของประชาชนและผู้ประกอบการในพื้นที่ต่าง ๆ รวมถึงมีส่วนช่วยขับเคลื่อนเศรษฐกิจฐานรากให้เติบโตอย่างมั่นคง" นายปริทัศน์ กล่าวในที่สุด
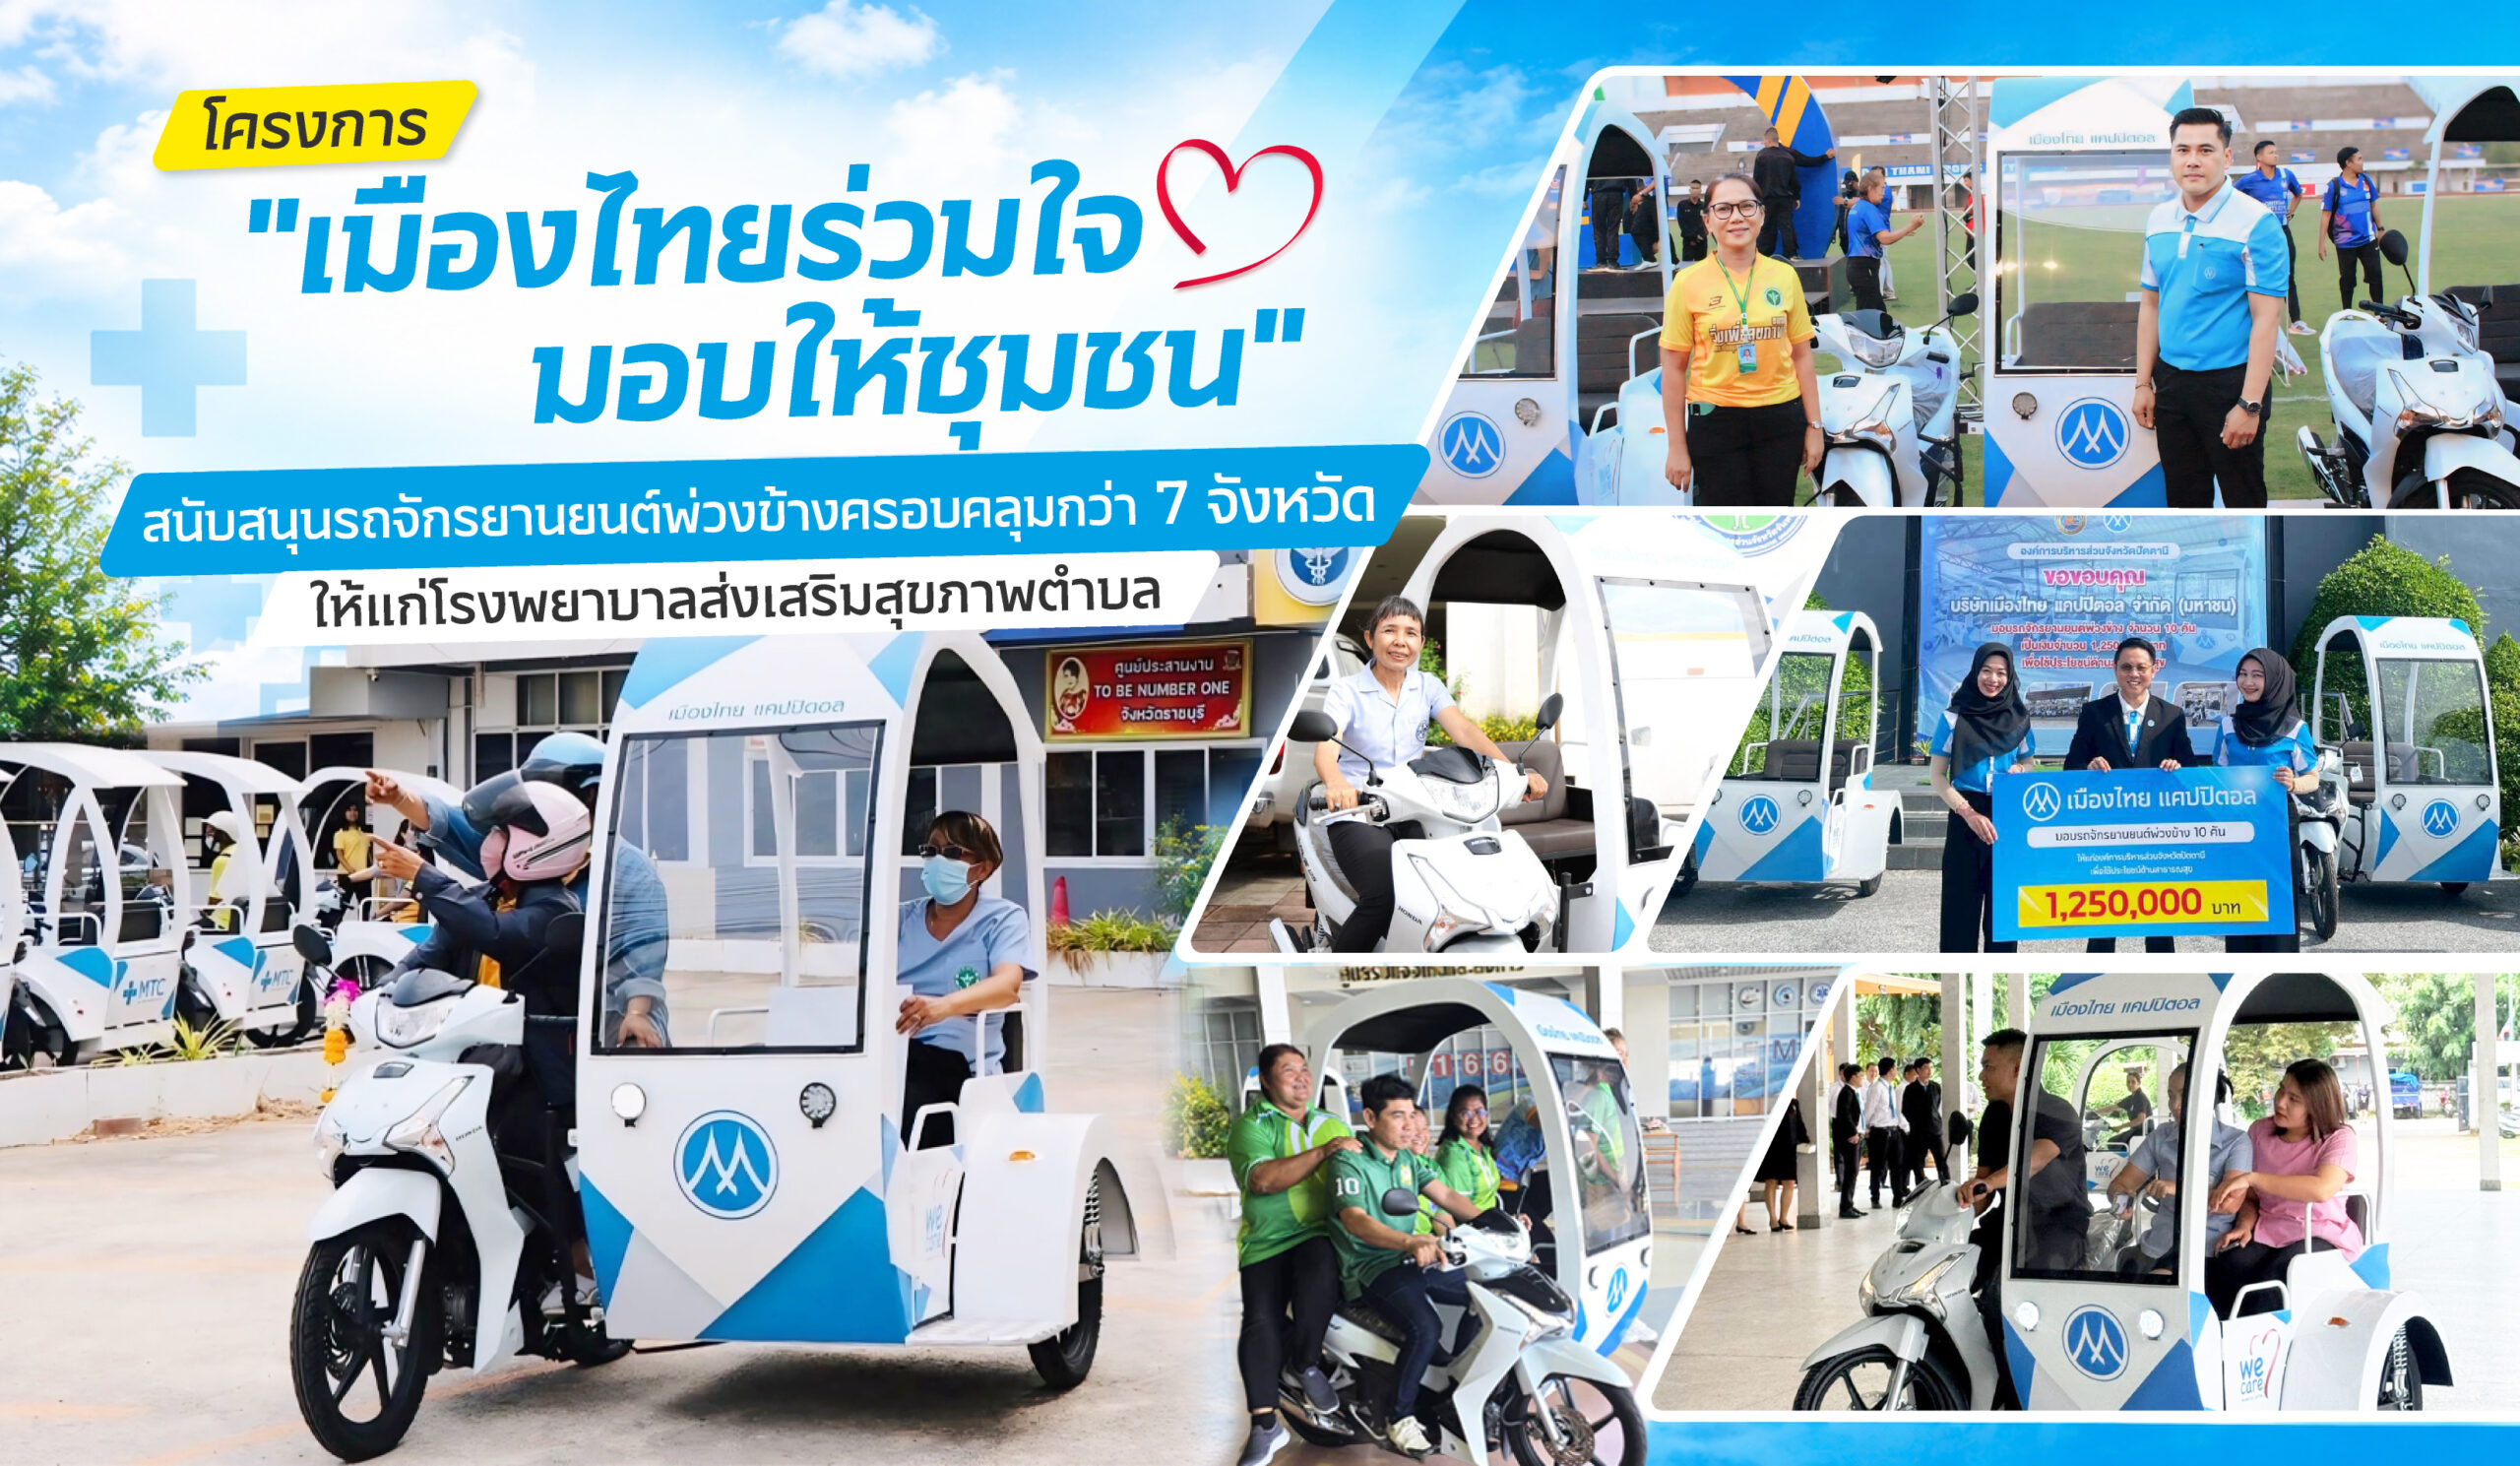
โครงการ “เมืองไทยร่วมใจ มอบให้ชุมชน”
เมืองไทย แคปปิตอล เติบโตเคียงข้างชุมชน มุ่งมั่นส่งต่อโอกาส ยกระดับคุณภาพชีวิต พร้อมขับเคลื่อนสังคมไปด้วยกัน บริษัทฯ เดินหน้าส่งต่อโอกาสผ่านโครงการ “เมืองไทยร่วมใจ มอบให้ชุมชน” สนับสนุนรถจักรยานยนต์พ่วงข้างครอบคลุมกว่า 7 จังหวัด ได้แก่ จังหวัดสุโขทัย , ราชบุรี , อุดรธานี , สุพรรณบุรี , ปัตตานี , ขอนแก่น และ จันทบุรี รวมแล้วกว่า 82 คัน มอบให้แก่โรงพยาบาลส่งเสริมสุขภาพตำบล เพื่อช่วยให้บุคลากรสาธารณสุขเข้าถึงประชาชนในพื้นที่ได้สะดวกยิ่งขึ้น เพราะทุกชุมชน คือส่วนหนึ่งของการเติบโต เมืองไทย แคปปิตอล พร้อมเติบโตเคียงข้างสังคมอย่างยั่งยืน
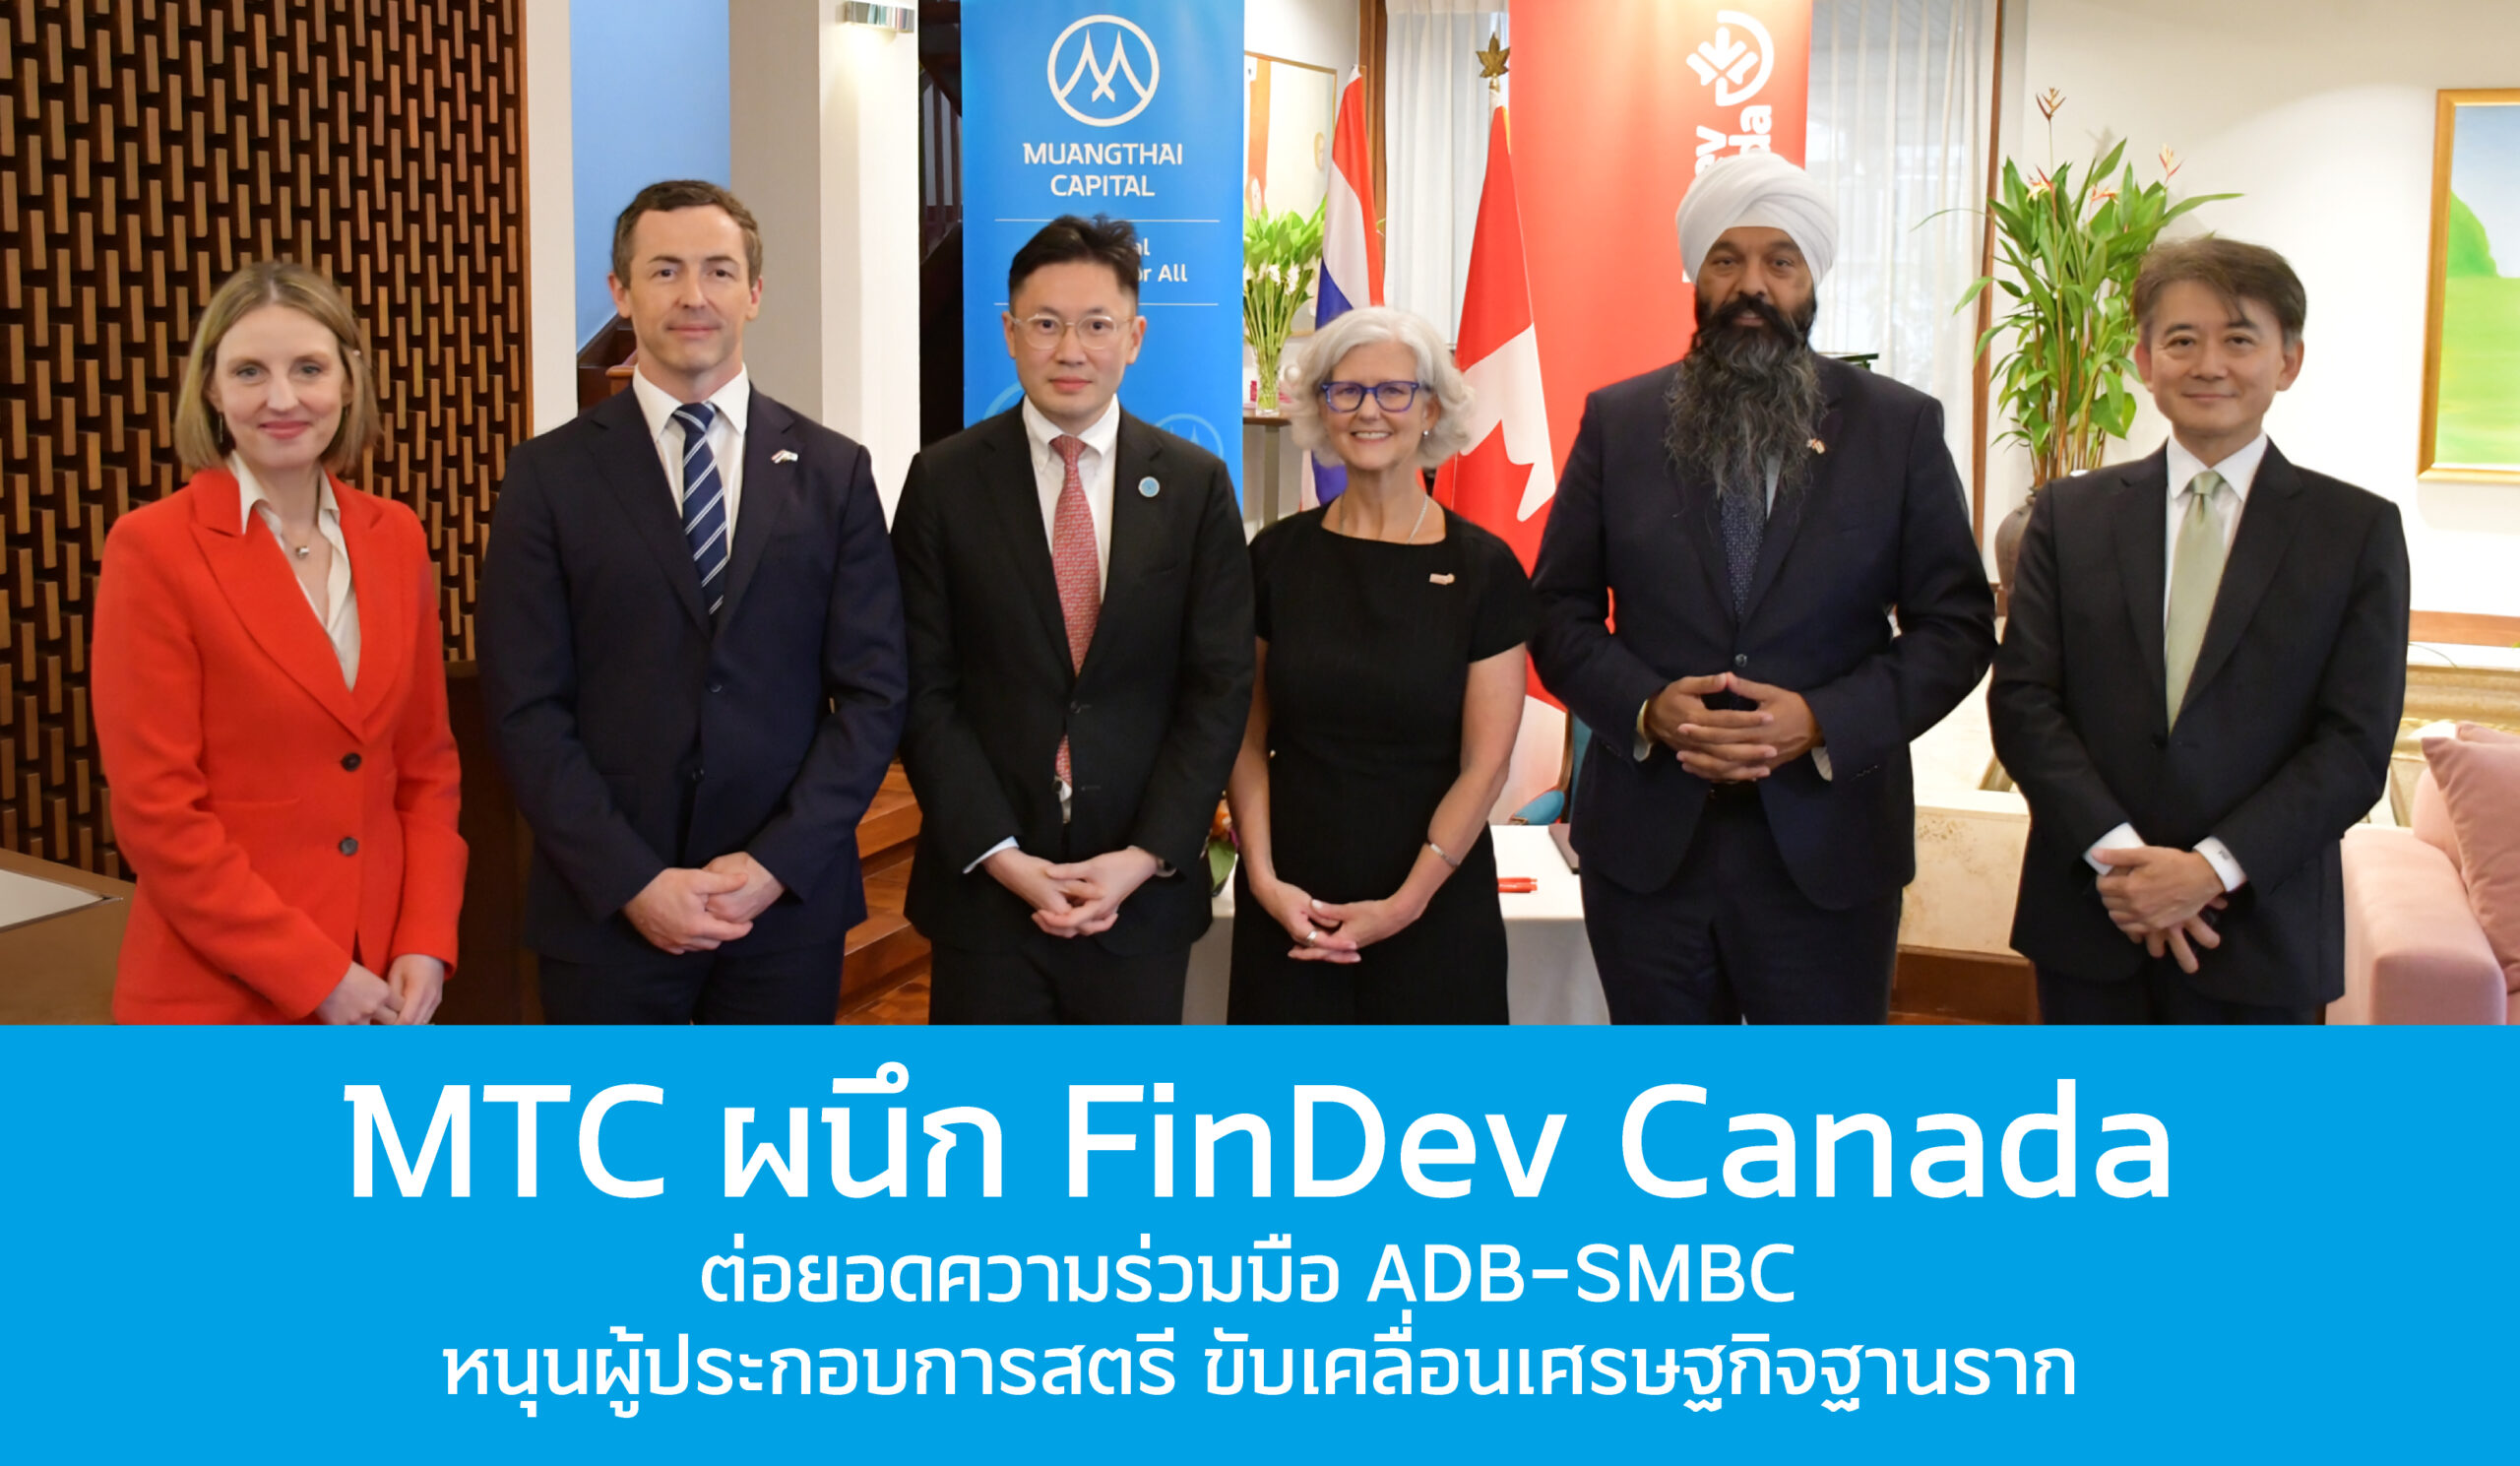
MTC ผนึก FinDev Canada ลงนามเงินกู้ 60 ล้านดอลลาร์สหรัฐ สนับสนุนธุรกิจ MSMEs - ผู้ประกอบการสตรีในชนบท เพิ่มโอกาสเข้าถึงแหล่งเงินทุน ขับเคลื่อนสู่การเติบโตอย่างยั่งยืน
บริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) หรือ MTC เดินหน้าสร้างความร่วมมือกับสถาบันการเงินเพื่อการพัฒนาระหว่างประเทศ ลงนามในสัญญาเงินกู้กับ FinDev Canada สถาบันการเงินเพื่อการพัฒนาแห่งแคนาดา วงเงิน 60 ล้านดอลลาร์สหรัฐ ในรูปแบบเงินกู้คู่ขนาน (Parallel Loan) เพื่อสนับสนุนการเข้าถึงแหล่งเงินทุนของธุรกิจรายย่อย ขนาดย่อม และขนาดกลาง (Micro, Small and Medium-sized Enterprises: MSMEs) โดยมุ่งเน้นผู้ประกอบการสตรีในพื้นที่ชนบทที่ยังมีข้อจำกัดในการเข้าถึงบริการทางการเงินในระบบ ตอกย้ำความมุ่งมั่นในการส่งเสริม Financial Inclusion และขับเคลื่อนเศรษฐกิจฐานรากของประเทศไทยให้เติบโตอย่างทั่วถึงและยั่งยืน พิธีลงนามจัดขึ้นเมื่อวันที่ 16 ตุลาคม 2569 ณ ทำเนียบที่พักเอกอัครราชทูตแคนาดา (Official Canadian Residence) กรุงเทพมหานคร โดยมี Mr. Randeep Sarai รัฐมนตรีช่วยว่าการกระทรวงการพัฒนาระหว่างประเทศของแคนาดา (Secretary of State for International Development) เป็นผู้กล่าวเปิดงาน พร้อมด้วย Ms. Lori Kerr ประธานเจ้าหน้าที่บริหาร FinDev Canada ร่วมด้วยนายปริทัศน์ พัชรชัย ประธานกรรมการบริหาร MTC และ Ms. Amanda Strohan เอกอัครราชทูตแคนาดาประจำประเทศไทย ตลอดจนผู้แทนจากธนาคารเพื่อการพัฒนาเอเชีย (Asian Development Bank: ADB) และ Sumitomo Mitsui Banking Corporation (SMBC) เข้าร่วมในพิธีดังกล่าว สำหรับเงินกู้จาก FinDev Canada เป็นวงเงินเพิ่มเติมจากวงเงินสินเชื่อร่วมแบบ A/B (A/B Syndicated Loan Facility) จำนวน 200 ล้านดอลลาร์สหรัฐ ซึ่งมีธนาคารเพื่อการพัฒนาเอเชีย (Asian Development Bank: ADB) และ Sumitomo Mitsui Banking Corporation (SMBC) เป็นผู้จัดการร่วม ส่งผลให้วงเงินระดมทุนภายใต้ธุรกรรมดังกล่าวเพิ่มขึ้นเป็น 260 ล้านดอลลาร์สหรัฐ สะท้อนถึงความร่วมมือของสถาบันการเงินเพื่อการพัฒนาระหว่างประเทศ และสถาบันการเงินชั้นนำในการสนับสนุนการเข้าถึงแหล่งเงินทุนของผู้ประกอบการในประเทศไทย “เรายินดีเป็นอย่างยิ่งที่ได้ร่วมมือกับ FinDev Canada พร้อมด้วย ADB และ SMBC เพื่อขยายโอกาสในการเข้าถึงแหล่งเงินทุนในระบบให้แก่ผู้ประกอบการ MSMEs ที่มีผู้หญิงเป็นเจ้าของ โดยเฉพาะในชุมชนชนบททั่วประเทศไทย ความร่วมมือครั้งนี้สะท้อนถึงความมุ่งมั่นร่วมกันในการส่งเสริมการเข้าถึงบริการทางการเงินอย่างทั่วถึงและการเติบโตทางเศรษฐกิจอย่างยั่งยืน พร้อมทั้งเสริมศักยภาพของ MTC ในการให้บริการแก่ลูกค้าที่ยังเข้าไม่ถึงบริการทางการเงินอย่างเพียงพอทั่วประเทศ” นายปริทัศน์ กล่าว ปัจจุบัน MTC ยังคงเดินหน้าขยายพอร์ตสินเชื่อตามแผนธุรกิจ พร้อมยกระดับการดำเนินงานสู่มาตรฐาน World-class Thai Microfinance โดยมุ่งเน้นการเติบโตอย่างมีคุณภาพ ควบคู่กับการบริหารความเสี่ยงอย่างรอบคอบ การกำกับดูแลกิจการที่ดี และการสร้างคุณค่าร่วมให้แก่ผู้มีส่วนได้เสียทุกภาคส่วน เพื่อสนับสนุนการเข้าถึงแหล่งเงินทุนของประชาชน และผู้ประกอบการในพื้นที่ต่างๆ และมีส่วนช่วยขับเคลื่อนเศรษฐกิจฐานรากให้เติบโตอย่างมั่นคง ในด้านความน่าเชื่อถือทางการเงิน บริษัทฯ ได้รับการจัดอันดับเครดิตองค์กรระยะยาวเป็นครั้งแรกจาก Moody’s Ratings ที่ระดับ Ba2 ขณะที่ Fitch Ratings จัดอันดับเครดิตสากลระยะยาว (International Long-Term Issuer Default Rating: IDR) ที่ระดับ BB และอันดับเครดิตระยะยาวภายในประเทศ (National Long-Term Rating) ที่ระดับ A-(tha) รวมถึง S&P Global Ratings ซึ่งจัดอันดับเครดิตผู้ออกตราสารระยะยาวที่ระดับ BB- โดยทุกอันดับมีแนวโน้ม Stable สะท้อนถึงการได้รับการประเมินความน่าเชื่อถือทางเครดิตจากสถาบันจัดอันดับเครดิตชั้นนำระดับสากลทั้งสามแห่ง นอกจากนี้ MTC ยังได้รับการประเมินการกำกับดูแลกิจการในระดับดีเลิศ (CG Rating 5 ดาว) และการประเมินด้านความยั่งยืน SET ESG Ratings ระดับ AA ตลอดจนได้รับรางวัล Best Social Bond Thailand จากเวที The Asset Triple A Awards for Sustainable Finance 2026 สะท้อนถึงความมุ่งมั่นในการดำเนินธุรกิจภายใต้หลักธรรมาภิบาล ควบคู่กับการส่งเสริมการเงินเพื่อความยั่งยืนและการสร้างโอกาสในการเข้าถึงบริการทางการเงินอย่างทั่วถึง ในด้านความสัมพันธ์ระหว่างประเทศ MTC ยังได้เข้าร่วมการประชุม IMF–World Bank Group Annual Meetings 2026 ณ กรุงเทพมหานคร โดยนายปริทัศน์ พัชรชัย ได้พบปะและร่วมถ่ายภาพกับ Mr. Ajay Banga ประธานกลุ่มธนาคารโลก (World Bank Group) และ Mr. Sarvesh Suri รองประธานประจำภูมิภาคเอเชียและแปซิฟิกของบรรษัทการเงินระหว่างประเทศ (IFC) การพบปะดังกล่าวเป็นอีกโอกาสในการสานสัมพันธ์ระหว่าง MTC กับองค์กรการเงินชั้นนำระดับโลก และเชื่อมโยงความร่วมมือระหว่างภาคธุรกิจไทยกับสถาบันการเงินระหว่างประเทศ MTC มุ่งต่อยอดความร่วมมือกับพันธมิตรเพื่อขยายโอกาสทางการเงินให้แก่เกษตรกร ผู้ประกอบการรายย่อย ผู้ประกอบการสตรี และประชาชนที่ยังเข้าไม่ถึงหรือได้รับบริการทางการเงินในระบบอย่างไม่เพียงพอ ควบคู่กับการดำเนินธุรกิจอย่างมีความรับผิดชอบ เพื่อเสริมสร้างความเข้มแข็งให้แก่ธุรกิจขนาดเล็กและชุมชนและร่วมขับเคลื่อนเศรษฐกิจฐานรากของประเทศไทยให้เติบโตอย่างมั่นคง ทั่วถึง และยั่งยืน
บทความ
ชีวิตดี ไม่มีจน ด้วยบัญชีเงินออม 4 เป้าหมาย
หลายคนอาจคิดว่าการมีเงินเก็บจำนวนมากคือความมั่นคงทางการเงิน แต่จริง ๆ แล้วสิ่งสำคัญไม่ใช่แค่ “มีเงินออม” เท่านั้น แต่คือการรู้จักวางแผนและแบ่งเงินให้เหมาะสมกับเป้าหมาย เพราะเงินแต่ละก้อนมีหน้าที่แตกต่างกัน การแบ่งบัญชีเงินออมออกเป็น 4 เป้าหมาย จะช่วยให้เราบริหารเงินได้อย่างเป็นระบบ พร้อมรับมือกับเหตุการณ์ไม่คาดคิด วางแผนอนาคต เติมเต็มความสุข และสร้างโอกาสให้เงินเติบโตได้มากขึ้น เริ่มต้นด้วยบัญชีเงินออมเพื่อใช้ยามฉุกเฉิน เพราะชีวิตมีเรื่องไม่คาดฝันเกิดขึ้นได้เสมอ ไม่ว่าจะเป็นอาการเจ็บป่วย อุบัติเหตุ หรือเหตุการณ์ที่ทำให้ต้องมีค่าใช้จ่ายเร่งด่วน เงินก้อนนี้จึงเป็นเหมือนเกราะป้องกันทางการเงิน ช่วยให้เราผ่านช่วงเวลาที่จำเป็นไปได้โดยไม่ต้องพึ่งพาหนี้สิน โดยควรมีเงินสำรองประมาณ 3–6 เท่าของค่าใช้จ่ายต่อเดือน บัญชีเงินออมเพื่ออนาคต เป็นเงินที่เก็บไว้สำหรับเป้าหมายสำคัญในชีวิต เช่น การเตรียมตัวเกษียณ การซื้อบ้าน ซื้อรถ หรือสร้างความมั่นคงให้กับครอบครัว การวางแผนและเริ่มออมตั้งแต่วันนี้ จะช่วยให้เป้าหมายในอนาคตเป็นเรื่องที่จับต้องได้มากขึ้น บัญชีเงินออมเพื่อความสุข เป็นอีกหนึ่งส่วนสำคัญที่ไม่ควรมองข้าม เพราะชีวิตไม่ได้มีเพียงหน้าที่และความรับผิดชอบ เงินส่วนนี้มีไว้สำหรับสร้างความสุขให้ตัวเอง เช่น การท่องเที่ยว ซื้อของที่ชื่นชอบ หรือมอบรางวัลให้ตัวเองจากความพยายามที่ผ่านมา เมื่อมีการวางแผนเงินส่วนนี้อย่างเหมาะสม ก็สามารถใช้จ่ายได้อย่างสบายใจโดยไม่กระทบกับเป้าหมายทางการเงินอื่น บัญชีเงินออมเพื่อลงทุน เป็นเงินสำหรับสร้างโอกาสให้เงินงอกเงยและเพิ่มความมั่งคั่งในระยะยาว เช่น การลงทุนในหุ้น กองทุนรวม หรือสินทรัพย์ประเภทต่าง ๆ ซึ่งควรศึกษาข้อมูลและเลือกการลงทุนให้เหมาะสมกับเป้าหมาย รวมถึงระดับความเสี่ยงที่สามารถรับได้ การแบ่งเงินออมออกเป็น 4 เป้าหมาย ไม่ได้หมายความว่าเราต้องมีเงินจำนวนมากตั้งแต่เริ่มต้น แต่เป็นการสร้างวินัยและบริหารเงินอย่างมีทิศทาง เริ่มจากจำนวนเล็ก ๆ และค่อย ๆ เพิ่มขึ้นตามกำลังของเรา เพราะความมั่นคงทางการเงินไม่ได้เกิดขึ้นในวันเดียว แต่เกิดจากการวางแผนที่ดีและการลงมือทำอย่างต่อเนื่อง เพื่อให้วันนี้มีความสุข และวันข้างหน้ามีความมั่นคง
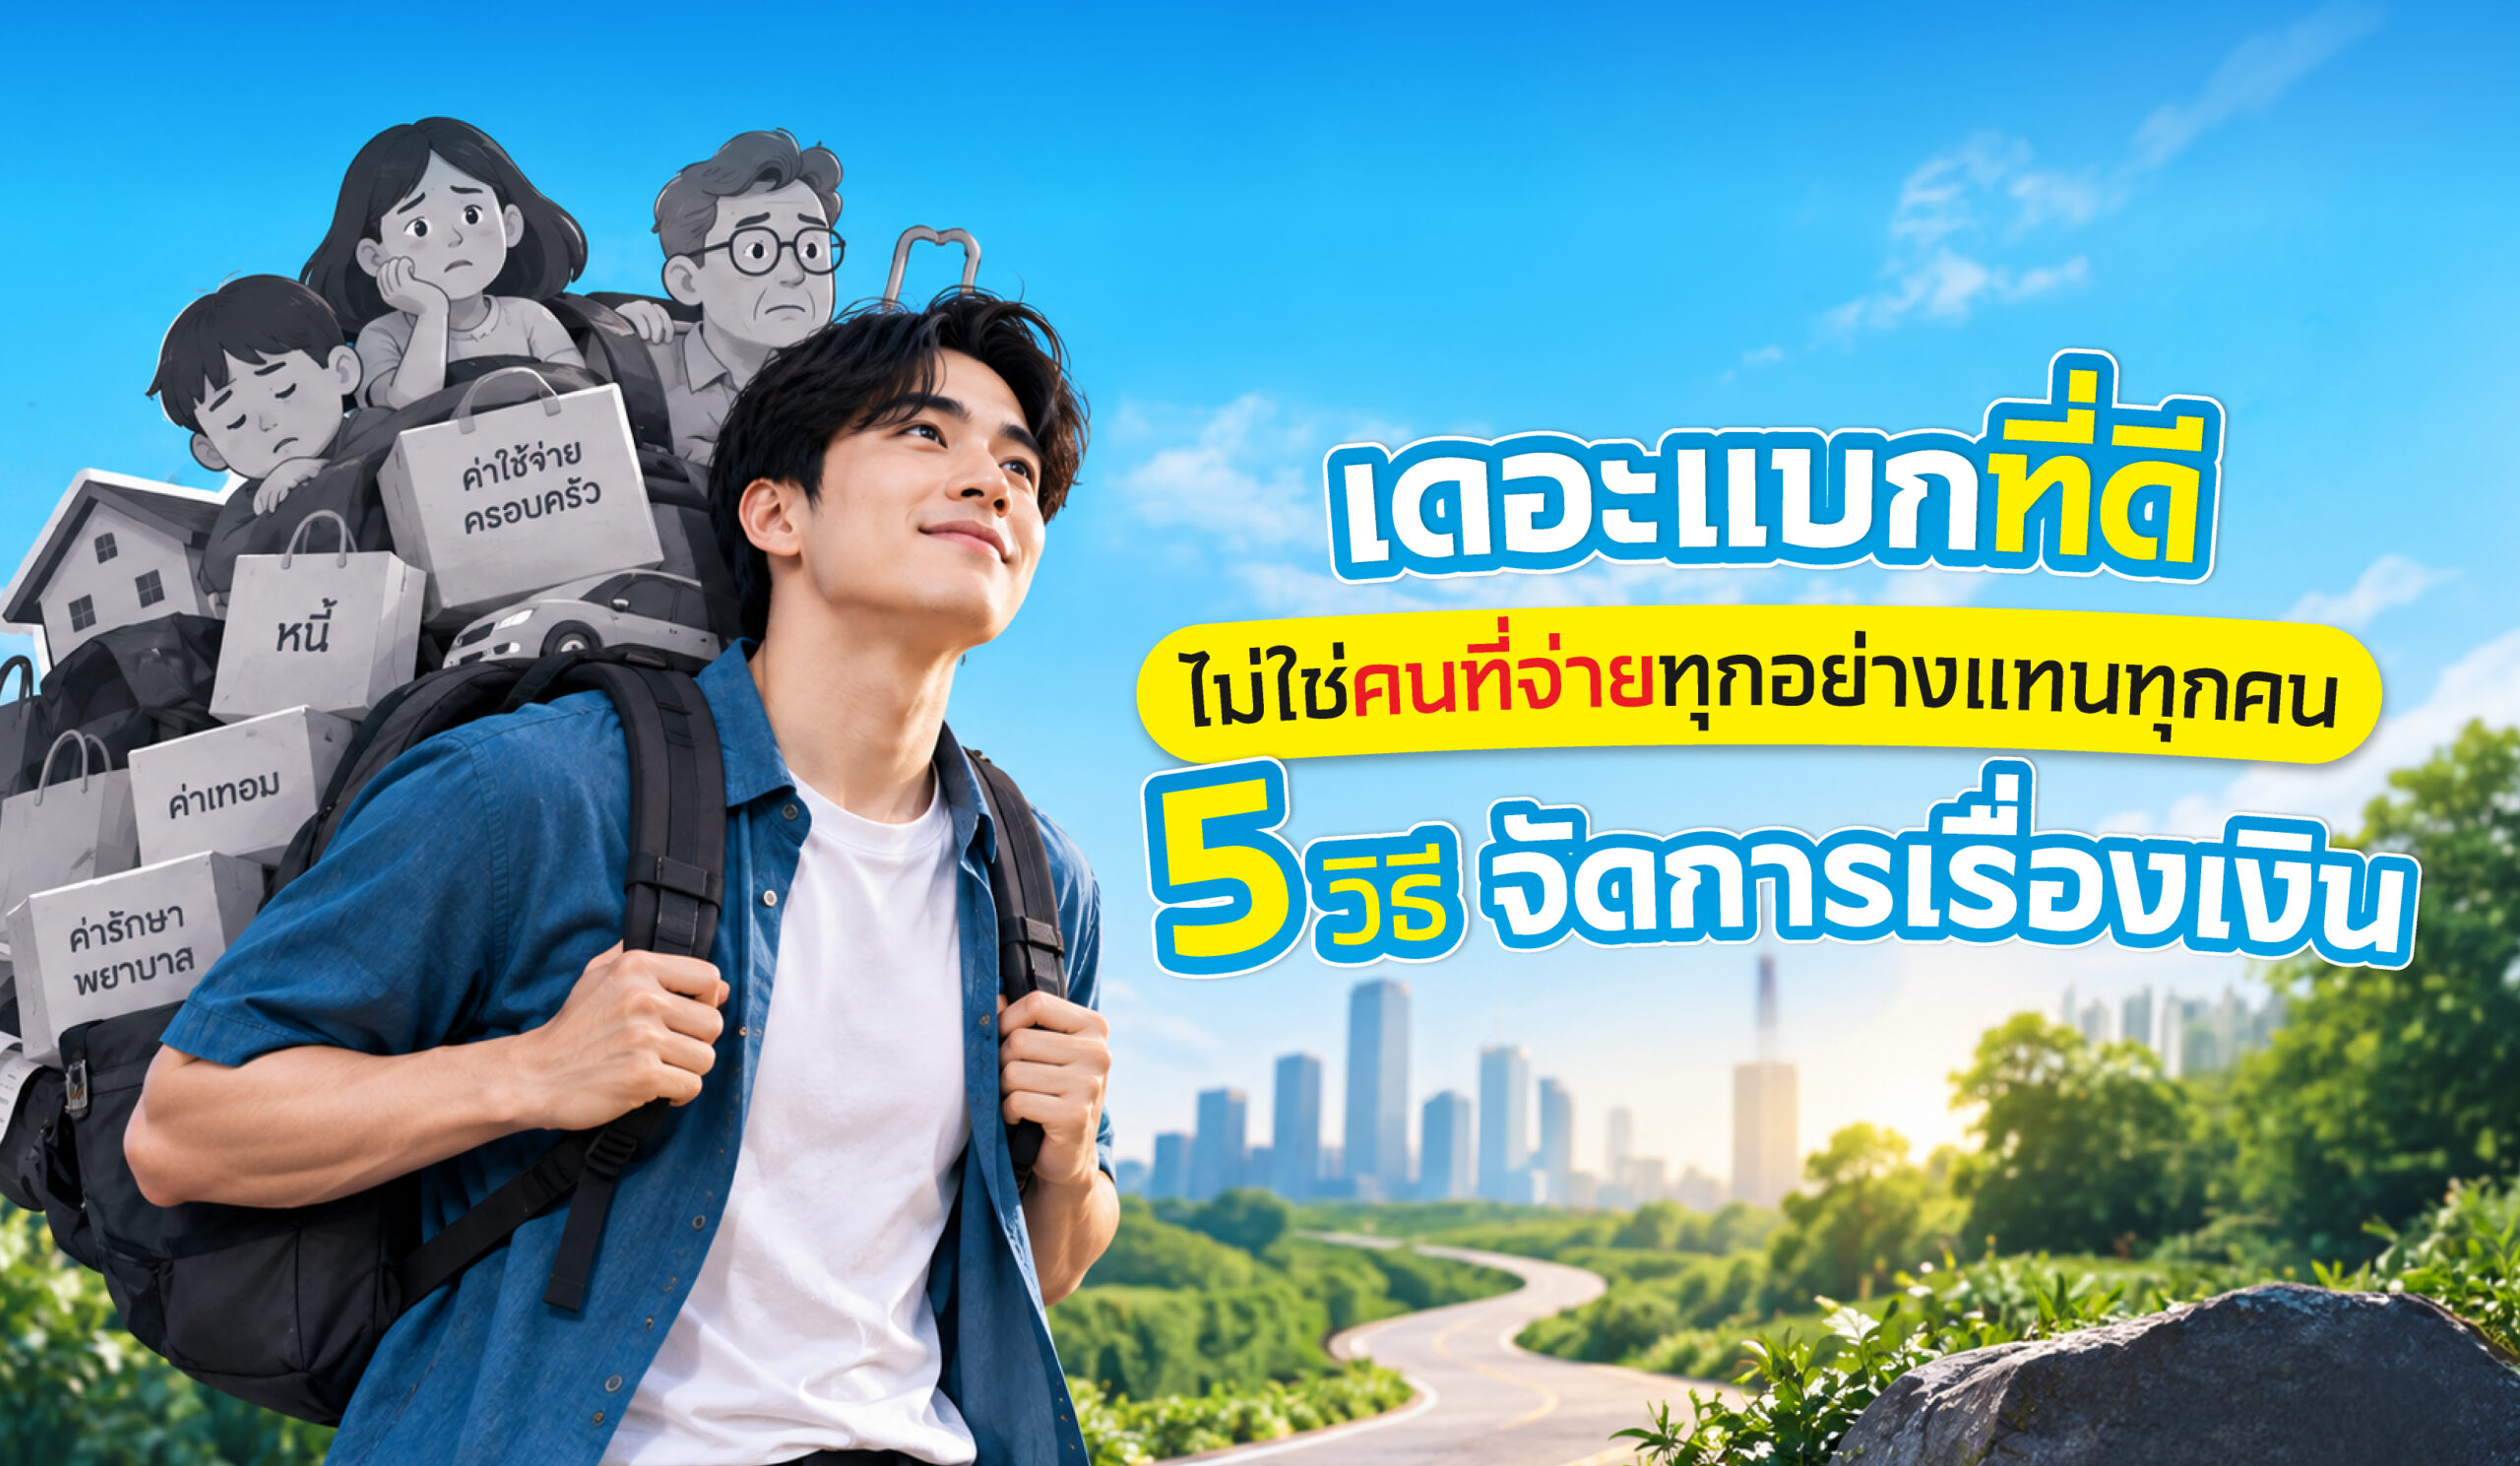
เดอะแบกที่ดี ไม่ใช่คนที่จ่ายทุกอย่างแทนทุกคน
หลายคนต้องรับบทเป็น “เดอะแบก” ของครอบครัว คอยดูแลค่าใช้จ่าย ช่วยเหลือคนรอบตัว และรับผิดชอบเรื่องต่าง ๆ มากมาย แต่การเป็นคนที่พึ่งพาได้ ไม่ได้หมายความว่าเราต้องรับภาระทุกอย่างไว้เพียงคนเดียว เดอะแบกที่ดี คือคนที่รู้จักบริหารจัดการ ไม่ใช่คนที่เสียสละจนตัวเองลำบาก การวางแผนการเงินอย่างเหมาะสม จะช่วยให้เราดูแลคนที่เรารักได้อย่างมั่นคงมากขึ้น 5 วิธีจัดการเงินสำหรับเดอะแบก 1. รู้สถานะการเงินของตัวเอง ก่อนจะช่วยเหลือใคร เราควรเข้าใจสถานะทางการเงินของตัวเองก่อน โดยเริ่มจากการสำรวจว่าในแต่ละเดือนมีรายได้เท่าไร มีค่าใช้จ่ายประจำอะไรบ้าง และมีภาระหนี้สินที่ต้องรับผิดชอบมากน้อยเพียงใด การรู้ตัวเลขที่แท้จริง จะช่วยให้เราประเมินได้ว่า “เราช่วยได้แค่ไหน” โดยไม่กระทบต่อค่าใช้จ่ายจำเป็นของตัวเอง เช่น ค่าใช้จ่ายในชีวิตประจำวัน เงินออม หรือแผนการเงินในอนาคต การช่วยเหลือคนอื่นอย่างมีแผน ย่อมดีกว่าการช่วยจนตัวเองต้องเป็นหนี้เพิ่ม 2. วางงบประมาณและรู้จักเลือก เดอะแบกหลายคนมักมีความรู้สึกว่า “ต้องช่วย” จนบางครั้งลืมดูความเหมาะสมของกำลังตัวเอง การวางงบประมาณจะช่วยให้เรารู้ว่าเงินแต่ละส่วนควรถูกใช้ไปกับอะไร เช่น ค่าใช้จ่ายจำเป็น เงินออมและเงินสำรองฉุกเฉิน ภาระที่ต้องดูแลครอบครัว ค่าใช้จ่ายส่วนตัว นอกจากนี้ ควรฝึกแยกแยะว่าเรื่องใด “จำเป็นต้องช่วย” และเรื่องใดสามารถลดลงหรือปฏิเสธได้ เพราะการปฏิเสธบางอย่างไม่ได้หมายถึงเราไม่รักหรือไม่รับผิดชอบ แต่เป็นการรักษาความมั่นคงทางการเงินในระยะยาว 3. ป้องกันความเสี่ยงด้วยการทำประกัน สำหรับเดอะแบก ความเสี่ยงไม่ได้มีผลแค่กับตัวเอง แต่ยังส่งผลต่อคนที่พึ่งพาเราอยู่ด้วย หากเกิดเหตุการณ์ไม่คาดคิด เช่น เจ็บป่วย อุบัติเหตุ หรือไม่สามารถทำงานได้ รายได้ที่เคยใช้ดูแลครอบครัวอาจหายไปทันที การมีประกันที่เหมาะสมจึงเป็นเหมือนเครื่องมือช่วยบริหารความเสี่ยง เพื่อให้คนข้างหลังยังสามารถดำเนินชีวิตต่อไปได้ และช่วยลดภาระทางการเงินที่อาจเกิดขึ้นในอนาคต เลือกแผนประกันที่เหมาะกับคุณ คลิก 4. สื่อสาร ไม่แบกทุกอย่างไว้คนเดียว หนึ่งในปัญหาของเดอะแบกคือการพยายามจัดการทุกอย่างเงียบ ๆ เพราะคิดว่า “เดี๋ยวเราจัดการเอง”แต่การไม่สื่อสาร อาจทำให้คนรอบตัวไม่เข้าใจข้อจำกัดของเรา และกลายเป็นภาระที่เพิ่มขึ้นเรื่อย ๆ ควรพูดคุยกันอย่างตรงไปตรงมา เช่น เดือนนี้เราสามารถช่วยได้จำนวนเท่าไร ค่าใช้จ่ายส่วนไหนที่เรารับผิดชอบได้ เรื่องไหนควรแบ่งหน้าที่ให้คนอื่นช่วย การแบ่งความรับผิดชอบ ไม่ใช่การทอดทิ้ง แต่เป็นการสร้างความร่วมมือให้ทุกคนเติบโตไปด้วยกัน 5. ใช้สิทธิประโยชน์ทางการเงินให้คุ้มค่า เดอะแบกหลายคนอาจมีภาระดูแลครอบครัว แต่ไม่รู้ว่ายังมีเครื่องมือทางการเงินที่ช่วยลดภาระได้ เช่น การใช้สิทธิประโยชน์ทางภาษีต่าง ๆ ได้แก่ ค่าลดหย่อนอุปการะบิดา มารดา ค่าลดหย่อนบุตร สิทธิจากการทำประกันบางประเภท การวางแผนภาษีอย่างเหมาะสม การรู้จักใช้สิทธิที่มี ไม่ใช่การหาทางลดภาระอย่างเดียว แต่เป็นการบริหารเงินที่เราหามาอย่างคุ้มค่า สุดท้ายแล้ว เดอะแบกที่ดี ไม่ใช่คนที่ยอมเหนื่อยที่สุด หรือจ่ายให้ทุกคนมากที่สุด แต่คือคนที่สามารถดูแลผู้อื่นได้ โดยไม่ทำให้อนาคตของตัวเองต้องสั่นคลอน เพราะการมีเงินสำรอง มีแผนการเงิน และมีขอบเขตที่ชัดเจน คือวิธีที่จะทำให้เรา “แบกได้อย่างยั่งยืน”
3 รูรั่วที่แม่ค้าต้องอุดด่วน!
ขายดี…แต่เงินหายไปไหนหมด? ขายของทุกวัน ลูกค้าก็เข้า ยอดขายก็ดูดี แต่พอถึงสิ้นเดือนกลับเหลือเงินไม่เท่าไร หลายคนอาจเคยสงสัยว่า “ขายดีขนาดนี้ แล้วกำไรหายไปไหนหมด?” บางครั้งปัญหาอาจไม่ได้อยู่ที่ขายได้น้อย แต่อยู่ที่มี “ รูรั่วเล็ก ๆ” ในร้านที่ค่อย ๆ กินกำไรไปโดยไม่รู้ตัว ลองเช็กกันดูว่า ร้านของคุณมี 3 รูรั่วนี้หรือไม่ ? รูรั่วที่ 1: “เงินร้าน” กับ “เงินเรา” ปนกันนัวเนีย ขายได้ปุ๊บก็หยิบเงินจากลิ้นชักไปซื้อข้าว จ่ายค่าโทรศัพท์ ซื้อของใช้ส่วนตัว หรือมีค่าใช้จ่ายอะไรก็หยิบจากเงินร้านก่อน พอถึงเวลาต้องซื้อวัตถุดิบหรือสรุปกำไร กลับไม่รู้ว่าเงินจริง ๆ ของร้านเหลือเท่าไร วิธีอุด: แยกกระเป๋าเงินให้ชัดเจน ลองแยกเงินออกเป็น 2 ส่วนให้ชัดตั้งแต่แรก เงินร้าน ใช้สำหรับซื้อวัตถุดิบ จ่ายค่าเช่า ค่าน้ำ ค่าไฟ และค่าใช้จ่ายที่เกี่ยวข้องกับร้านส่วน เงินเรา คือเงินที่แบ่งออกมาเป็นค่าตอบแทนสำหรับตัวเอง เมื่อแยกเงินชัดเจน จะช่วยให้รู้ว่าร้านทำกำไรจริงเท่าไร และลดปัญหาหยิบเงินร้านไปใช้จนเงินหมุนไม่ทัน รูรั่วที่ 2: “ของแถม” ที่คิดว่าเล็กน้อย แต่นานไปอาจเป็นเงินก้อนใหญ่ “เพิ่มให้อีกนิดไม่เป็นไร” “ลูกค้าประจำ ให้เยอะหน่อย” ฟังดูเป็นเรื่องเล็ก แต่ถ้าทำทุกจาน ทุกแก้ว และทุกวัน ของที่เพิ่มเพียงเล็กน้อยอาจกลายเป็นต้นทุนก้อนใหญ่ในระยะยาว สมมติว่าเพิ่มวัตถุดิบให้ลูกค้าเพียงจานละไม่กี่บาท แต่ขายวันละหลายสิบหรือหลายร้อยจาน เมื่อรวมกันทั้งเดือน เงินที่หายไปอาจมากกว่าที่คิด วิธีอุด: ตวงของให้ได้มาตรฐานเท่ากันทุกครั้ง กำหนดปริมาณวัตถุดิบให้ชัด เช่น หนึ่งจานใช้กี่กรัม หนึ่งแก้วใช้กี่ช้อน หรือหนึ่งชุดใช้ของกี่ชิ้น นอกจากช่วยคุมต้นทุนแล้ว ยังทำให้ลูกค้าได้รับสินค้าในมาตรฐานเดียวกันทุกครั้ง ใจดีกับลูกค้าได้ แต่อย่าใจร้ายกับกระเป๋าตัวเอง ถ้าอยากให้ของแถม อาจกำหนดเป็นโปรโมชันหรือเงื่อนไขให้ชัด จะช่วยควบคุมต้นทุนได้ง่ายกว่า รูรั่วที่ 3: “ขยะที่กินกำไร” ผักที่เหี่ยวจนต้องทิ้ง เนื้อที่ซื้อมาเยอะเกินไป ของสดที่หมดอายุ หรืออาหารที่ทำไว้แล้วขายไม่หมด ของเหล่านี้อาจดูเหมือนขยะธรรมดา แต่จริง ๆ แล้วคือ เงินทุนของร้านที่ถูกทิ้งลงถังขยะ ยิ่งร้านมีของเหลือทิ้งบ่อยเท่าไร กำไรก็ยิ่งลดลงโดยไม่รู้ตัว วิธีอุด: จดว่าอะไรขายดี อะไรเหลือเยอะ ไม่จำเป็นต้องทำบัญชีซับซ้อน เพียงจดสั้น ๆ ทุกวันว่า วันนี้เมนูไหนขายดี เมนูไหนขายช้า วัตถุดิบอะไรเหลือเยอะ วันไหนลูกค้าเยอะหรือน้อยกว่าปกติ เมื่อมีข้อมูลสักระยะ จะเริ่มเห็นว่าควรสั่งของมากหรือน้อยแค่ไหนในแต่ละวัน สั่งของให้พอดีกับยอดขาย ก็ช่วยลดของเสีย ลดต้นทุน และไม่ต้องมี “กำไรที่เน่าคาตู้เย็น” ขายดีอย่างเดียวไม่พอ ต้องรู้ด้วยว่าเงินรั่วตรงไหน กำไรของร้านไม่ได้เพิ่มขึ้นจากการขายให้ได้มากขึ้นเพียงอย่างเดียว แต่ยังมาจากการบริหารต้นทุนให้ดีด้วย แยกเงินร้านกับเงินส่วนตัวให้ชัดกำหนดปริมาณสินค้าให้เป็นมาตรฐานและจดของเหลือเพื่อวางแผนสต๊อกให้พอดี รูรั่วแต่ละรูอาจดูเล็ก แต่เมื่ออุดได้ครบ เงินที่เคยหายไปทีละนิดก็อาจกลับมาเป็นกำไรที่เห็นชัดขึ้นในแต่ละเดือน เพราะสำหรับคนทำมาค้าขาย หาเงินเก่งเป็นเรื่องสำคัญ แต่รักษาเงินให้อยู่ก็สำคัญไม่แพ้กัน
4 ข้อหนีห่างจากหนี้นอกระบบ
เมื่อมีค่าใช้จ่ายฉุกเฉินหรือจำเป็นต้องใช้เงินด่วน หลายคนอาจมองหาแหล่งเงินกู้ที่เข้าถึงง่ายและได้รับเงินรวดเร็ว แต่หากตัดสินใจโดยไม่ตรวจสอบรายละเอียดให้รอบคอบ อาจเสี่ยงเจอกับ หนี้นอกระบบ ที่มีดอกเบี้ยสูง เงื่อนไขไม่ชัดเจน และทำให้ภาระหนี้เพิ่มขึ้นจนกระทบต่อการใช้ชีวิตในระยะยาว การเตรียมพร้อมด้านการเงินและเลือกใช้บริการสินเชื่ออย่างเหมาะสม จึงเป็นสิ่งสำคัญที่จะช่วยลดความเสี่ยงจากการเป็นหนี้เกินตัว มาดู 4 วิธีง่าย ๆ ที่ช่วยให้คุณห่างไกลจากหนี้นอกระบบกัน 1. เริ่มต้นจากการมีเงินออมเผื่อฉุกเฉิน เงินออมฉุกเฉินเปรียบเสมือนเกราะป้องกันทางการเงินเมื่อเกิดเหตุการณ์ที่ไม่คาดคิด เช่น รถเสีย เจ็บป่วย รายได้ลดลง หรือมีค่าใช้จ่ายเร่งด่วนเข้ามา โดยทั่วไปควรเตรียมเงินสำรองให้เพียงพอสำหรับ ค่าใช้จ่ายจำเป็นประมาณ 6–12 เดือน หรือเริ่มเก็บตามกำลังที่สามารถทำได้อย่างสม่ำเสมอ การมีเงินสำรองจะช่วยลดความจำเป็นในการหาเงินกู้แบบเร่งด่วน และช่วยให้คุณมีเวลาพิจารณาทางเลือกทางการเงินได้อย่างรอบคอบมากขึ้น 2. ระวังเงินกู้นอกระบบ แม้ได้เงินเร็วแต่ความเสี่ยงอาจสูง จุดเด่นที่ทำให้หลายคนสนใจ เงินกู้นอกระบบ คือขั้นตอนที่ดูง่ายและได้รับเงินรวดเร็ว แต่บางกรณีอาจมีอัตราดอกเบี้ยสูง เงื่อนไขการชำระเงินไม่ชัดเจน หรือมีค่าใช้จ่ายอื่นที่ผู้กู้ไม่ทราบตั้งแต่ต้น ก่อนตัดสินใจกู้เงิน จึงไม่ควรมองเพียงว่า “ได้เงินเร็วแค่ไหน” แต่ควรพิจารณาด้วยว่า ต้องชำระเงินทั้งหมดเท่าไร มีดอกเบี้ยหรือค่าธรรมเนียมอะไรบ้าง ต้องผ่อนชำระนานกี่เดือน หากชำระล่าช้าจะมีเงื่อนไขอย่างไร เพราะหากไม่มีการวางแผนที่ดี ยอดหนี้อาจเพิ่มขึ้นและกลายเป็นภาระทางการเงินในระยะยาวได้ 3. ศึกษารายละเอียดก่อนกู้เงินทุกครั้ง ก่อนสมัครสินเชื่อหรือทำสัญญากู้เงิน ควรตรวจสอบข้อมูลให้ครบถ้วน ไม่ว่าจะเป็น อัตราดอกเบี้ย ค่าธรรมเนียม ระยะเวลาผ่อนชำระ จำนวนเงินที่ต้องชำระในแต่ละงวด รวมถึงเงื่อนไขต่าง ๆ ในสัญญา ควรเลือกวงเงินและค่างวดที่สอดคล้องกับรายได้ของตนเอง เพื่อให้สามารถชำระหนี้ได้โดยไม่กระทบต่อค่าใช้จ่ายจำเป็นในชีวิตประจำวัน ที่สำคัญ หากมีข้อความหรือเงื่อนไขใดที่ไม่เข้าใจ ควรสอบถามผู้ให้บริการให้ชัดเจนก่อนลงนามในเอกสารทุกครั้ง 4. เลือกใช้บริการสินเชื่อในระบบ หากมีความจำเป็นต้องใช้เงิน การเลือกใช้บริการจาก ผู้ให้บริการสินเชื่อในระบบ เป็นอีกทางเลือกที่ช่วยให้ผู้กู้สามารถตรวจสอบรายละเอียดและเงื่อนไขต่าง ๆ ได้ชัดเจนมากขึ้น สินเชื่อในระบบจะมีข้อมูลเกี่ยวกับดอกเบี้ย ระยะเวลาการผ่อนชำระ และเงื่อนไขตามสัญญาให้ผู้ใช้บริการพิจารณาก่อนตัดสินใจ ช่วยให้สามารถวางแผนการชำระหนี้ได้อย่างเหมาะสมกับความสามารถของตนเอง วางแผนก่อนกู้ ช่วยลดความเสี่ยงจากปัญหาหนี้ การหลีกเลี่ยงหนี้นอกระบบไม่ได้หมายความว่าจะต้องไม่กู้เงินเลย แต่สิ่งสำคัญคือ กู้เมื่อจำเป็น ศึกษาข้อมูลให้ครบ และเลือกวงเงินที่สามารถรับผิดชอบได้ เริ่มต้นจากการสร้างเงินออมฉุกเฉิน ตรวจสอบรายละเอียดก่อนกู้ และเลือกใช้บริการจากแหล่งสินเชื่อที่มีเงื่อนไขชัดเจน ก็จะช่วยให้คุณบริหารจัดการเงินและภาระหนี้ได้อย่างมั่นใจมากขึ้น ต้องการเงินด่วน ปรึกษาเมืองไทย แคปปิตอลพร้อมให้บริการและให้คำแนะนำเรื่องสินเชื่อผ่านสาขาทั่วประเทศ ค้นหาสาขาใกล้คุณ
จะเกิดอะไรขึ้นเมื่อไม่จ่ายหนี้?
เมื่อมีภาระหนี้ หลายคนอาจเคยเจอสถานการณ์ที่รายรับไม่พอกับรายจ่าย จนไม่สามารถชำระหนี้ได้ตามกำหนด แต่การปล่อยให้หนี้ค้างโดยไม่ติดต่อเจ้าหนี้ อาจทำให้ปัญหาที่ดูเหมือนเล็กในวันนี้ กลายเป็นภาระที่จัดการยากขึ้นในอนาคต แล้วถ้า ไม่จ่ายหนี้หรือค้างชำระหนี้ จะเกิดอะไรขึ้นบ้าง? มาดู 4 ผลกระทบสำคัญที่ควรรู้ 1. ยอดหนี้อาจเพิ่มขึ้น เมื่อไม่สามารถชำระหนี้ได้ตามกำหนด ยอดที่ต้องชำระอาจไม่ได้หยุดอยู่เท่าเดิม เพราะอาจมี ดอกเบี้ยผิดนัด ค่าติดตามทวงถาม หรือค่าใช้จ่ายอื่น ๆ ตามเงื่อนไขของสัญญาและกฎหมายที่เกี่ยวข้อง ยิ่งปล่อยให้ค้างชำระเป็นเวลานาน ภาระที่ต้องจัดการก็อาจเพิ่มขึ้นตามไปด้วย ดังนั้น หากเริ่มรู้ตัวว่าอาจจ่ายไม่ไหว ควรตรวจสอบรายละเอียดในสัญญาและติดต่อผู้ให้บริการสินเชื่อตั้งแต่เนิ่น ๆ เพื่อสอบถามแนวทางแก้ไข แทนการปล่อยให้ยอดค้างสะสมต่อไป 2. อาจกระทบประวัติทางการเงิน พฤติกรรมการชำระหนี้เป็นหนึ่งในข้อมูลที่สถาบันการเงินหรือผู้ให้บริการสินเชื่ออาจนำมาใช้ประกอบการพิจารณาสินเชื่อ หากมีประวัติค้างชำระ อาจส่งผลต่อ ประวัติการชำระหนี้และความสามารถในการขอสินเชื่อในอนาคต ไม่ว่าจะเป็นสินเชื่อรถ สินเชื่อบ้าน บัตรเครดิต หรือสินเชื่อประเภทอื่น การรักษาวินัยในการชำระหนี้จึงไม่ได้ช่วยเพียงลดภาระในวันนี้ แต่ยังมีส่วนสำคัญต่อโอกาสทางการเงินในอนาคตด้วย 3. อาจถูกติดตามทวงถามหนี้ เมื่อมีการค้างชำระ เจ้าหนี้หรือผู้ให้บริการสินเชื่ออาจติดต่อมาเพื่อติดตามการชำระหนี้ เช่น โทรศัพท์ ส่งข้อความ หรือแจ้งข้อมูลเกี่ยวกับยอดค้างชำระ หากได้รับการติดต่อ สิ่งสำคัญคือ อย่าหลีกเลี่ยงหรือเงียบหาย ควรพูดคุยกับเจ้าหนี้ตามความเป็นจริงเกี่ยวกับสถานการณ์ทางการเงิน เพราะในบางกรณีอาจมีแนวทางช่วยเหลือ เช่น การปรับเงื่อนไขการชำระ หรือการปรับโครงสร้างหนี้ให้เหมาะสมกับความสามารถในการจ่าย ยิ่งเริ่มพูดคุยเร็ว ก็ยิ่งมีโอกาสวางแผนแก้ปัญหาได้ก่อนที่ภาระจะเพิ่มขึ้น 4. อาจเข้าสู่กระบวนการทางกฎหมาย หากค้างชำระต่อเนื่องเป็นเวลานานและไม่สามารถตกลงแนวทางแก้ไขกับเจ้าหนี้ได้ เรื่องอาจเข้าสู่ กระบวนการทางกฎหมาย เช่น การฟ้องร้องเรียกชำระหนี้ และหากมีคำพิพากษาหรือคำสั่งตามกฎหมาย ก็อาจนำไปสู่ขั้นตอนบังคับคดีได้ รายละเอียดและขั้นตอนจะแตกต่างกันไปตามประเภทของหนี้ สัญญา และข้อเท็จจริงของแต่ละกรณี เพราะฉะนั้น การปล่อยปัญหาไว้โดยไม่ติดต่อเจ้าหนี้อาจไม่ใช่ทางออกที่ดีที่สุด จ่ายไม่ไหว อย่าปล่อยไว้คนเดียว การมีปัญหาเรื่องการชำระหนี้ไม่ได้หมายความว่าจะไม่มีทางแก้ สิ่งสำคัญคือ ยอมรับสถานการณ์และเริ่มจัดการให้เร็วที่สุด ลองเริ่มจากตรวจสอบว่ามีหนี้ทั้งหมดเท่าไร แต่ละเดือนต้องจ่ายเท่าไร และรายได้ที่มีอยู่เพียงพอแค่ไหน จากนั้นจัดลำดับค่าใช้จ่ายและติดต่อเจ้าหนี้หากเริ่มมีปัญหาในการชำระ จำไว้ว่า ยิ่งปล่อยหนี้ไว้นาน ปัญหาอาจยิ่งใหญ่ขึ้น แต่ยิ่งเริ่มจัดการเร็ว ก็ยิ่งมีทางเลือกมากขึ้น หากรู้ตัวว่ากำลังจะจ่ายไม่ไหว อย่ารอจนกลายเป็นหนี้ค้างสะสม การติดต่อเจ้าหนี้และมองหาแนวทางที่เหมาะสมตั้งแต่เนิ่น ๆ เป็นจุดเริ่มต้นสำคัญของการแก้ปัญหาหนี้อย่างเป็นระบบ
หนี้แบบไหนควรรีบปิดก่อน เมื่อเศรษฐกิจผันผวน?
ในช่วงที่เศรษฐกิจมีความผันผวน รายได้ไม่แน่นอน ค่าครองชีพสูงขึ้น หรือมีค่าใช้จ่ายจำเป็นเพิ่มเข้ามา การมี “ภาระหนี้” อาจทำให้การเงินตึงตัวมากกว่าเดิม โดยเฉพาะหนี้ที่มีดอกเบี้ยสูง หรือหนี้ที่เริ่มค้างชำระจนเกิดค่าปรับเพิ่มเติม การปิดหนี้ให้เร็วขึ้น ไม่ได้ช่วยเพียงลดจำนวนหนี้เท่านั้น แต่ยังช่วยลดภาระดอกเบี้ย ลดความเสี่ยงจากค่าปรับ และทำให้การเงินในระยะยาวเบาขึ้นได้ด้วย แต่คำถามสำคัญคือ หากมีหนี้หลายก้อน ควรเริ่มปิดหนี้ก้อนไหนก่อน? ทำไมต้องรีบวางแผนปิดหนี้ในช่วงเศรษฐกิจผันผวน? เมื่อเศรษฐกิจไม่แน่นอน สิ่งที่หลายคนต้องเจอคือรายจ่ายที่สูงขึ้น รายได้ที่อาจไม่สม่ำเสมอ และความจำเป็นต้องมีเงินสำรองมากขึ้น หากยังมีภาระหนี้หลายก้อนโดยไม่มีแผนจัดการ อาจทำให้เงินหมุนเวียนในแต่ละเดือนลดลง และเพิ่มความเสี่ยงต่อการค้างชำระ การวางแผนปิดหนี้จึงเป็นหนึ่งในวิธีสำคัญที่ช่วยให้ควบคุมการเงินได้ดีขึ้น โดยเฉพาะการเริ่มจัดการกับหนี้ที่มีต้นทุนสูงก่อน เพราะยิ่งปล่อยไว้นาน ดอกเบี้ยและค่าธรรมเนียมอาจยิ่งเพิ่มขึ้น 3 ประเภทหนี้ที่ควรรีบปิดก่อน 1. หนี้บัตรเครดิต หนี้บัตรเครดิตเป็นหนี้ที่ควรให้ความสำคัญเป็นลำดับต้น ๆ เพราะหากชำระเพียงขั้นต่ำ หรือไม่สามารถชำระเต็มจำนวนได้ ภาระดอกเบี้ยอาจสะสมต่อเนื่อง และทำให้ยอดหนี้ลดลงช้ากว่าที่คิด หลายคนอาจเริ่มจากการใช้บัตรเครดิตเพื่อความสะดวก แต่หากไม่มีการวางแผนชำระคืนที่ดี อาจกลายเป็นภาระรายเดือนที่กระทบต่อเงินสดในมือได้ แนวทางจัดการหนี้บัตรเครดิต ควรพยายามชำระมากกว่ายอดขั้นต่ำทุกครั้งที่ทำได้ และหลีกเลี่ยงการใช้บัตรเพิ่มหากยังไม่สามารถจัดการยอดเดิมได้หมด การปิดหนี้บัตรเครดิตให้เร็วขึ้นจะช่วยลดภาระดอกเบี้ย และทำให้มีเงินเหลือสำหรับค่าใช้จ่ายจำเป็นมากขึ้น 2. หนี้สินเชื่อส่วนบุคคลที่ดอกเบี้ยสูง หนี้สินเชื่อส่วนบุคคลเป็นอีกหนึ่งหนี้ที่ควรพิจารณาอย่างรอบคอบ โดยเฉพาะสินเชื่อที่มีอัตราดอกเบี้ยสูง หรือมีภาระผ่อนหลายรายการพร้อมกัน เพราะอาจทำให้เงินผ่อนต่อเดือนสูง และกระทบต่อสภาพคล่องทางการเงิน หากมีสินเชื่อหลายก้อน ควรตรวจสอบให้ชัดเจนว่าแต่ละก้อนมีอัตราดอกเบี้ยเท่าไร เหลือยอดหนี้เท่าไร และต้องผ่อนอีกกี่งวด จากนั้นจัดลำดับว่าควรเร่งปิดหนี้ก้อนไหนก่อน แนวทางจัดการหนี้ดอกเบี้ยสูง ควรเริ่มจากหนี้ที่มีดอกเบี้ยสูงที่สุดก่อน เพราะเป็นหนี้ที่สร้างต้นทุนทางการเงินมากที่สุดในระยะยาว เมื่อปิดหนี้ก้อนหนึ่งได้แล้ว ให้นำเงินที่เคยผ่อนก้อนนั้นไปโปะหนี้ก้อนถัดไป เพื่อช่วยให้ยอดหนี้รวมลดลงเร็วขึ้น 3. หนี้ที่ค้างชำระจนเริ่มมีค่าปรับ หนี้ที่เริ่มค้างชำระเป็นหนี้ที่ไม่ควรปล่อยไว้นาน เพราะนอกจากยอดหนี้เดิมแล้ว ยังอาจมีค่าปรับ ค่าติดตาม หรือค่าใช้จ่ายเพิ่มเติมตามเงื่อนไขของสัญญา ซึ่งทำให้ภาระหนี้เพิ่มขึ้นโดยไม่จำเป็น ที่สำคัญ การค้างชำระต่อเนื่องอาจกระทบต่อประวัติทางการเงิน และทำให้การขอสินเชื่อในอนาคตยากขึ้น แนวทางจัดการหนี้ค้างชำระ ควรรีบติดต่อผู้ให้บริการทางการเงินเพื่อสอบถามแนวทางแก้ไข เช่น การชำระยอดค้างบางส่วน การปรับแผนผ่อนชำระ หรือการวางแผนปิดหนี้ตามความสามารถในการจ่ายจริง ไม่ควรหลีกเลี่ยงหรือปล่อยให้หนี้ค้างนานจนภาระเพิ่มขึ้น วิธีจัดลำดับการปิดหนี้ให้เหมาะกับตัวเอง หากมีหนี้หลายก้อน การปิดหนี้โดยไม่มีแผนอาจทำให้รู้สึกหนักและไม่เห็นความคืบหน้า ควรเริ่มจากการทำรายการหนี้ทั้งหมด แล้วจัดลำดับตามความสำคัญ โดยดูจาก 4 ปัจจัยหลัก ได้แก่ อัตราดอกเบี้ยหนี้ที่ดอกเบี้ยสูง ควรรีบจัดการก่อน เพราะยิ่งปล่อยไว้นาน ต้นทุนยิ่งเพิ่ม สถานะการชำระหนี้ที่เริ่มค้างชำระ ควรเร่งจัดการก่อนเกิดค่าปรับหรือผลกระทบต่อประวัติทางการเงิน ยอดผ่อนต่อเดือนหนี้ที่ทำให้เงินสดในแต่ละเดือนตึงตัวมาก ควรพิจารณาวางแผนลดภาระ ความจำเป็นของเงินสำรองแม้ต้องการปิดหนี้เร็ว แต่ยังควรมีเงินสำรองไว้สำหรับค่าใช้จ่ายจำเป็นและเหตุฉุกเฉิน เทคนิคช่วยให้ปิดหนี้ได้เร็วขึ้น การปิดหนี้ให้สำเร็จไม่จำเป็นต้องเริ่มจากเงินก้อนใหญ่เสมอไป แต่เริ่มได้จากการมีวินัยและแผนที่ชัดเจน เช่น ทำบัญชีรายรับรายจ่ายทุกเดือน ลดค่าใช้จ่ายที่ไม่จำเป็นชั่วคราว หยุดสร้างหนี้ใหม่ระหว่างที่ยังจัดการหนี้เดิม ชำระมากกว่ายอดขั้นต่ำเมื่อมีเงินเหลือ ใช้เงินพิเศษ เช่น โบนัส รายได้เสริม หรือเงินคืนภาษี มาโปะหนี้ เลือกปิดหนี้ที่ดอกเบี้ยสูง หรือหนี้ที่ค้างชำระก่อน การทำอย่างต่อเนื่องจะช่วยให้ยอดหนี้ลดลงเร็วขึ้น และทำให้เห็นความคืบหน้าในการฟื้นฟูการเงินของตัวเอง เพราะยิ่งปิดได้เร็ว ยิ่งช่วยลดภาระทางการเงิน การปิดหนี้เร็วขึ้นช่วยให้ภาระดอกเบี้ยลดลง และทำให้มีเงินเหลือสำหรับเป้าหมายอื่นในชีวิตมากขึ้น ไม่ว่าจะเป็นเงินออม เงินฉุกเฉิน ค่าใช้จ่ายครอบครัว หรือเงินลงทุนเพื่อสร้างอาชีพ โดยเฉพาะในช่วงเศรษฐกิจผันผวน การลดภาระหนี้ถือเป็นการเพิ่มความมั่นคงทางการเงินให้กับตัวเอง เพราะเมื่อมีภาระผ่อนน้อยลง ก็มีโอกาสรับมือกับความไม่แน่นอนได้ดีขึ้น
กำลังแสดงบทความที่ 1 เป็นการ์ดแรก